



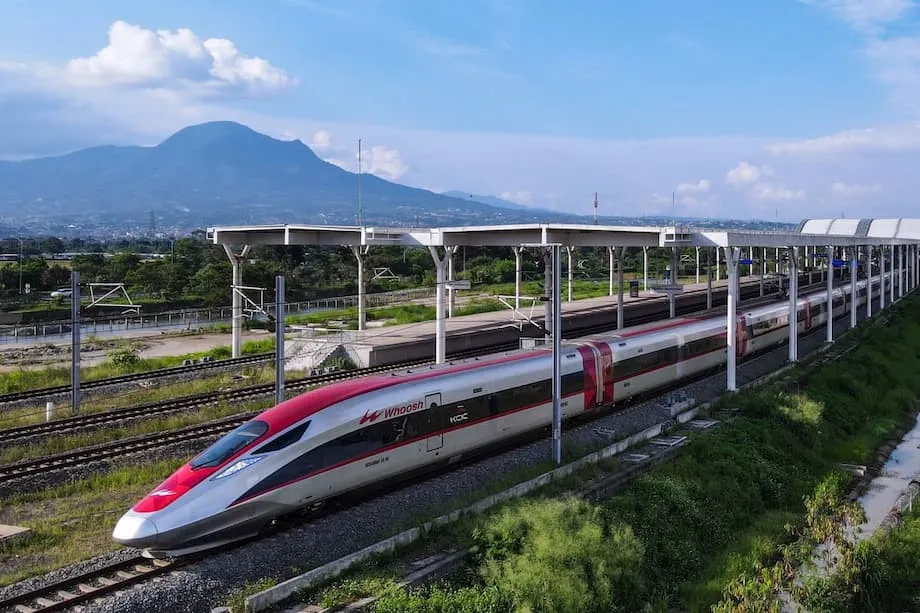
Por qué Indonesia busca nuevas condiciones para la deuda de Whoosh
Indonesia se prepara para reabrir las negociaciones sobre la deuda que financia el tren de alta velocidad Yakarta-Bandung, un proyecto emblemático que ha reducido los tiempos de viaje, pero que ahora presiona sus finanzas. El tren, llamado Whoosh, reduce a unos 45 minutos el trayecto entre la capital y Java Occidental. Sin embargo, los ingresos por venta de boletos no alcanzan para cubrir los costos operativos y pagar los préstamos con los que se construyó la línea. Las autoridades han pedido al nuevo fondo soberano del país, Danantara, que coordine un plan para aliviar la carga de los pagos y estabilizar el flujo de caja del operador.
Contenido
- Por qué Indonesia busca nuevas condiciones para la deuda de Whoosh
- Qué quiere cambiar Indonesia
- Cómo se financia el proyecto y quién asume el riesgo
- El sobrecosto y el tramo de préstamo más caro
- La demanda, las tarifas y la brecha de ocupación
- Respuesta política e institucional
- Qué podría incluir una reestructuración de la deuda con China
- La posición de Pekín y los precedentes regionales
- ¿Puede Whoosh funcionar como un servicio público?
- Captar el valor alrededor de las estaciones
- Riesgos para las empresas estatales y los contribuyentes
- Se estudia una extensión hasta Surabaya
- Qué observar en los próximos meses
- En resumen
La línea, de 142 kilómetros, costó unos 7.270 millones de dólares y se abrió al público en octubre de 2023, tras varios años de retraso y un considerable sobrecosto. En 2015, Yakarta eligió una alianza con empresas chinas y financiación a través de un banco de política pública, en lugar de una propuesta rival de Japón. En aquel momento, resultaron atractivas la promesa de una construcción más rápida y la ausencia de una garantía soberana. Una década después, el proyecto sigue teniendo un peso estratégico en las relaciones con Pekín, pero las cifras son cada vez más difíciles de cuadrar, ya que el número de pasajeros está por debajo de las previsiones y los pagos de intereses aumentan.
Las señales de presión financiera salieron a la luz cuando el director de PT Kereta Api Indonesia, el operador ferroviario nacional y uno de los principales accionistas del proyecto, informó a los legisladores sobre los riesgos. Al plantear el tema en una audiencia parlamentaria, el directivo empleó un lenguaje contundente para subrayar la urgencia de resolver la deuda.
Antes de la audiencia, se presentó a Bobby Rasyidin, director presidente de PT Kereta Api Indonesia, como el directivo que ahora encabeza los esfuerzos para estabilizar las finanzas del ferrocarril. Dijo a los legisladores que el operador debe trabajar con el fondo soberano y otras partes interesadas para reducir el riesgo.
También estamos investigando el asunto de Whoosh; sin duda, es una bomba de tiempo. Coordinaremos con Danantara para resolver este problema y luego mejorar y reestructurar las carteras existentes.
Las declaraciones, formuladas el 20 de agosto, prepararon el terreno para impulsar una renegociación de las condiciones de los préstamos con los acreedores chinos y modificar la estructura de capital del proyecto, de modo que el servicio de la deuda no desplace las operaciones cotidianas.
Qué quiere cambiar Indonesia
Las autoridades están evaluando varias opciones. La prioridad es reducir el costo de los préstamos utilizados para financiar el sobrecosto, ampliar los plazos para disminuir los pagos anuales y, posiblemente, obtener un período de gracia más largo antes de que se acelere la devolución del capital. Otra línea de trabajo consiste en una reestructuración más amplia del balance del operador, que podría incluir nuevos aportes de capital, el traslado de algunos pasivos a Danantara o la refinanciación de parte de la deuda en moneda local, si las condiciones son competitivas. El objetivo es ganar tiempo para que aumenten el número de pasajeros y los ingresos complementarios, sin imponer una carga excesiva al presupuesto estatal.
Cómo se financia el proyecto y quién asume el riesgo
El paquete de construcción original dependió de un gran préstamo del Banco de Desarrollo de China, que cubrió cerca del 75 por ciento del costo inicial: unos 4.500 millones de dólares. El resto provino del capital aportado por una empresa conjunta conocida como PT Kereta Cepat Indonesia China, o KCIC. Los socios indonesios, agrupados bajo Pilar Sinergi BUMN Indonesia, poseen el 60 por ciento de KCIC. Las empresas estatales chinas tienen el 40 por ciento. Dentro del consorcio indonesio, PT Kereta Api Indonesia es el principal accionista, junto con el grupo de construcción Wijaya Karya, el operador de autopistas de peaje Jasa Marga y una empresa de plantaciones.
Los retrasos relacionados con la adquisición de terrenos y la pandemia elevaron el costo en unos 1.200 millones de dólares. Para cubrir esa diferencia, el operador recurrió a un préstamo adicional con una tasa de interés más alta. La combinación de un capital mayor y unos intereses más costosos ha dejado a KCIC con un calendario de pagos más exigente, mientras el servicio aún está consolidándose. Los informes financieros y las declaraciones ante el Parlamento muestran fuertes pérdidas desde el inicio de las operaciones. KCIC registró pérdidas de alrededor de 4,2 billones de rupias en 2024 y de unos 1,6 billones de rupias en el primer semestre de 2025. PT Kereta Api Indonesia absorbió una parte importante de esas pérdidas, que ya empiezan a afectar su negocio principal, hasta ahora estable.
El sobrecosto y el tramo de préstamo más caro
El sobrecosto final se fijó en unos 18 billones de rupias, cerca de 1.200 millones de dólares. El préstamo original tenía una tasa de interés cercana al 2 por ciento, acorde con la financiación de bancos de política pública para infraestructuras estratégicas. La deuda adicional que cubrió el sobrecosto tiene una tasa más cercana al 3,4 por ciento. Esa diferencia importa. Incluso una pequeña reducción en el tramo adicional podría generar ahorros importantes en efectivo cada año. Ampliar los plazos también facilitaría la recuperación financiera al ajustar los pagos al aumento de la demanda que suele producirse durante los primeros años de las nuevas líneas ferroviarias.
La demanda, las tarifas y la brecha de ocupación
Whoosh transportó a unos 2,9 millones de pasajeros en el primer semestre de 2025, un aumento de dos dígitos frente al mismo período del año anterior. El crecimiento es real, pero la cifra sigue por debajo de las proyecciones iniciales. Los primeros escenarios de planificación preveían entre 50.000 y 76.000 pasajeros al día, según las tarifas y las conexiones de enlace. El tráfico actual está muy por debajo de esas cifras. Esta diferencia es central en las conversaciones sobre la deuda, porque las ventas de boletos todavía no alcanzan el nivel necesario para cubrir los costos operativos y de financiación.
Hay varias razones. El corredor es relativamente corto para un servicio de muy alta velocidad. No todas las estaciones están en los centros históricos de Yakarta y Bandung, por lo que muchos viajes requieren un trayecto de conexión para completar el recorrido. Las alternativas, como los trenes interurbanos, los autobuses y los automóviles particulares, siguen siendo atractivas para quienes son sensibles al precio, sobre todo para las familias que viajan en grupo. El trayecto de conexión al inicio y al final puede determinar si resulta fácil elegir el tren o si se prefiere seguir usando el automóvil.
Hay medidas posibles. Una mayor integración con el MRT y el LRT de Yakarta y con los trenes regionales de cercanías puede reducir los tiempos de transbordo. Los trenes y autobuses de conexión coordinados con las llegadas, los boletos combinados y las promociones en horas de menor demanda pueden aumentar la ocupación. Otra opción es una estrategia tarifaria más flexible, con precios que ayuden a llenar los trenes en los períodos más tranquilos. Mejorar la señalización, el estacionamiento y las zonas de recogida de vehículos con conductor en Halim, Padalarang y Tegalluar también facilitaría el uso del servicio.
Respuesta política e institucional
La Comisión VI del Parlamento, que supervisa las empresas estatales y la inversión, ha presionado al operador y al fondo soberano para que presenten un plan claro. Los legisladores han planteado opciones que van desde atraer nuevos inversores de capital hasta trasladar una parte de la deuda a Danantara o hacer que el Estado asuma temporalmente los pasivos, si eso resulta más barato que permitir que aumenten las pérdidas. Los miembros de la Comisión advirtieron que, sin medidas rápidas, los costos de los intereses podrían afectar las operaciones generales del operador ferroviario nacional en 2026 y en los años siguientes.
Qué podría incluir una reestructuración de la deuda con China
Las renegociaciones de deuda pueden adoptar muchas formas. Es probable que Indonesia busque una tasa de interés más baja para el tramo que cubrió el sobrecosto, plazos más largos y un período de gracia para el pago del capital que reduzca la salida de efectivo a corto plazo. Otra posibilidad es convertir parcialmente la deuda en capital en manos de entidades públicas, lo que sustituiría obligaciones fijas de pago de intereses por una participación variable en las ganancias futuras. También podría considerarse un calendario de pagos vinculado a los ingresos, con cuotas que aumenten junto con los ingresos de pasajeros y estaciones. Las autoridades también estudian si Danantara, que tiene más flexibilidad que una empresa operadora, puede asumir ciertas obligaciones y refinanciarlas en mejores condiciones.
Para ambas partes, preservar una alianza estable es tan importante como cuadrar las cuentas. El ferrocarril es un proyecto emblemático de cooperación y un servicio diario que utilizan millones de indonesios. El objetivo es alcanzar una solución negociada que estabilice el flujo de caja, sin ceder el control de los activos ni trasladar riesgos imprevisibles a los contribuyentes. El perfil político del proyecto en ambas capitales favorece la posibilidad de llegar a algún acuerdo.
La posición de Pekín y los precedentes regionales
Las autoridades chinas han sostenido durante años que la cooperación en el marco de la Franja y la Ruta sigue las normas internacionales y que las acusaciones de que genera trampas de deuda son infundadas. En la práctica, muchos prestatarios han refinanciado o reestructurado grandes proyectos para adaptarlos a sus necesidades internas, como ha ocurrido en el Sudeste Asiático, donde algunos gobiernos redujeron costos o ampliaron los plazos de pago para ajustarlos a sus presupuestos y al tráfico real. La posición de Indonesia ha sido constante: mantener el control del activo y evitar garantías soberanas generales, al tiempo que busca condiciones más justas cuando los costos superan el plan original.
La historia del proyecto Yakarta-Bandung refleja ese equilibrio. La decisión de no garantizar el préstamo original preservó margen fiscal. El desafío ahora consiste en conciliar un tramo de deuda más caro, contraído para cubrir el sobrecosto, con un nivel de uso que todavía está creciendo. Ahí es donde pueden converger el alivio de intereses, la ampliación de los plazos y las mejoras operativas.
¿Puede Whoosh funcionar como un servicio público?
Muchos sistemas de transporte exitosos en el mundo no se autofinancian solo con las tarifas. Forman parte de un mandato de servicio público que valora el ahorro de tiempo, los viajes más seguros, la menor congestión y un aire más limpio. Indonesia ya apoya el transporte ferroviario de pasajeros con subsidios presupuestarios para las rutas de servicio social. En ese contexto, las pérdidas de Whoosh durante los primeros años no son inusuales. El debate gira en torno a la mejor manera de apoyar el servicio y mantener los incentivos alineados.
Los subsidios directos a las tarifas beneficiarían a todos los accionistas, incluidos los socios extranjeros, en proporción a su participación. Por ese motivo, el gobierno ha tendido a favorecer medidas como las inyecciones de capital, la exención del pago de alquiler por las estaciones o el apoyo al material rodante, en lugar de reducir las tarifas con fondos públicos. También puede contribuir la captura del aumento del valor de los terrenos alrededor de las estaciones, mediante pagos de promotores inmobiliarios por la revalorización que genera la línea. Esos ingresos pueden reinvertirse en la red sin reducir la señal de precios que ayuda a gestionar la demanda en las horas punta.
Captar el valor alrededor de las estaciones
Las mayores ganancias financieras podrían provenir de las zonas que rodean las vías. El desarrollo orientado al transporte público en Halim, Padalarang y Tegalluar puede impulsar nuevos proyectos de vivienda, oficinas y comercios que generen alquileres estables, tasas e ingresos puntuales por la venta de terrenos. Las concesiones comerciales en las estaciones, los ingresos por estacionamiento y la publicidad aportan cantidades menores, pero constantes. Muchos ferrocarriles asiáticos recurren a este modelo para cerrar la brecha entre los ingresos por tarifas y la recuperación del capital. El éxito depende de la zonificación, los derechos sobre los terrenos y la capacidad de avanzar con rapidez en planes maestros que respondan a las necesidades locales.
Riesgos para las empresas estatales y los contribuyentes
El balance de PT Kereta Api Indonesia le da margen de maniobra, pero su capacidad para absorber pérdidas no es ilimitada. En 2024, la empresa informó de pasivos por unos 3.700 millones de dólares, activos de aproximadamente 5.800 millones y un capital superior a los 2.000 millones. Las pérdidas reiteradas de la empresa conjunta del tren de alta velocidad reducirían ese colchón. Separar las obligaciones del proyecto y utilizar Danantara como principal tenedor de la deuda podría proteger los servicios básicos de pasajeros y carga de los que dependen a diario los indonesios.
Trasladar la deuda al fondo soberano no eliminaría la obligación, sino que la reasignaría dentro del sector público. La ventaja es que un fondo de inversión puede acceder a una gama más amplia de fuentes de financiación, incorporar socios estratégicos y estructurar los pagos con más flexibilidad que una empresa ferroviaria operadora. La divulgación transparente de la información y las auditorías independientes ayudarán a mantener la confianza de los mercados si el Estado elige ese camino.
Se estudia una extensión hasta Surabaya
Las autoridades de Yakarta siguen estudiando una extensión hacia el este, hasta Surabaya, la segunda ciudad más grande del país. La idea es conectar la capital con un corredor mucho más largo que podría generar una demanda mayor y un mayor beneficio económico. Altos funcionarios han dicho que se está preparando el marco legal del plan. Al mismo tiempo, reconocen que primero hay que abordar los obstáculos regulatorios y la carga de la deuda existente. La extensión requerirá nueva financiación y decisiones difíciles sobre la ruta, la ubicación de las estaciones y el ritmo de construcción.
Si la primera fase se estabiliza mediante una reestructuración creíble y una mejor integración con el transporte local, una línea más larga podría aumentar el número de pasajeros al atraer a más viajeros que recorren trayectos completos y a trabajadores de logística que podrían trasladarse en servicios rápidos de pasajeros. Esa visión depende de una contratación rigurosa y de salvaguardias que eviten que se repitan los sobrecostos que afectaron la construcción inicial.
Qué observar en los próximos meses
Varios indicadores permitirán saber si los riesgos financieros están disminuyendo. Se espera que Danantara presente un plan de reestructuración e inicie conversaciones formales con los prestamistas y los socios chinos. Los mercados y el Parlamento seguirán de cerca cualquier acuerdo sobre tasas de interés, períodos de gracia o ampliaciones de los plazos. Los períodos de mayor actividad en torno a los días festivos pondrán a prueba la posibilidad de que la demanda se acerque a los niveles previstos en los pronósticos iniciales. Los ajustes operativos, desde mejores conexiones de enlace hasta la integración de los boletos, pueden ayudar. Las autoridades también indicarán cómo encaja el proyecto de Surabaya en un plan por etapas que priorice la viabilidad de la primera línea.
En resumen
- Indonesia buscará renegociar la deuda del tren de alta velocidad Yakarta-Bandung, ya que la venta de boletos por sí sola no cubre los costos operativos y de financiación.
- El proyecto, de 7.270 millones de dólares, se financió principalmente con un préstamo del Banco de Desarrollo de China, además de un tramo adicional más caro para cubrir los sobrecostos.
- El número de pasajeros está creciendo, pero sigue por debajo de las previsiones iniciales, lo que deja al operador con pérdidas y un calendario de pagos más exigente.
- PT Kereta Api Indonesia y el fondo soberano Danantara preparan un plan de reestructuración que busca reducir los intereses, ampliar los plazos y reforzar el capital.
- Los legisladores han pedido actuar con rapidez y han advertido que los costos de los intereses podrían afectar los demás servicios del operador ferroviario nacional.
- Las autoridades chinas afirman que la cooperación de la Franja y la Ruta sigue las normas internacionales, y que muchos grandes proyectos de la región han sido refinanciados o reestructurados.
- El transporte público suele necesitar apoyo más allá de las tarifas, por lo que captar el aumento del valor de los terrenos y los ingresos de las estaciones es importante para cerrar la brecha de financiación.
- Trasladar algunas obligaciones a Danantara podría proteger las operaciones principales y mantener el proyecto dentro del sector público.
- La extensión hasta Surabaya sigue en los planes, pero las decisiones dependerán de la estabilización de la primera línea y de la obtención de financiación sostenible.
- Entre los próximos hitos clave están las condiciones de cualquier ajuste de los préstamos, las tendencias del número de pasajeros en los períodos de mayor demanda y los avances en la integración con las redes de transporte local.



