El aumento de los alquileres impulsa a las marcas a vender por internet
Tras años de rápida adopción digital, el Sudeste Asiático entra en una nueva etapa del comercio electrónico en la que las marcas cobran protagonismo. El impulso viene de fuera de la pantalla. Los alquileres comerciales han subido en muchos de los principales distritos de compras de la región, al tiempo que aumentan los costos de acondicionamiento de los locales y de mano de obra. Las redes de tiendas siguen siendo importantes para ganar visibilidad y confianza, pero las cuentas son cada vez más ajustadas. Cada vez más propietarios de marcas están dirigiendo su atención y presupuesto a los canales en línea, donde pueden ampliar su alcance, probar combinaciones de productos con mayor rapidez y medir el retorno de la inversión en tiempo real.
Contenido
- El aumento de los alquileres impulsa a las marcas a vender por internet
- El tamaño del mercado y las fuentes del crecimiento
- Las plataformas se consolidan, mientras las marcas pierden peso
- La logística permite acelerar las entregas
- Cómo compiten las marcas chinas y locales
- Un impulso para la belleza
- Los electrodomésticos avanzan en línea
- La nueva estrategia de las marcas
- Estar presentes en las plataformas y en una tienda propia
- Dominar el comercio en vivo y por video
- Invertir en datos propios e inteligencia artificial
- Equilibrar los resultados inmediatos y la creación de marca
- Mejorar los pagos, las devoluciones y el servicio
- Panorama por países
- Riesgos, regulación y factores que podrían frenar el crecimiento
- Aspectos destacados
Los operadores de plataformas han afrontado una presión distinta. El número de usuarios y el volumen de pedidos se dispararon durante la pandemia, pero los beneficios no siempre crecieron al mismo ritmo. Las guerras de subsidios redujeron los márgenes y los altos costos de entrega afectaron las ganancias. Ahora la prioridad es lograr una economía unitaria sostenible y herramientas de monetización más eficaces. Este cambio coincide con lo que buscan muchas marcas: un entorno estable para dar a conocer sus productos, convertir el interés en demanda y fomentar la fidelidad, sin una carrera interminable por ofrecer los mayores descuentos.
La oportunidad es considerable porque las marcas todavía tienen una presencia limitada en la composición de las ventas en línea de la región. Según estimaciones del sector, en 2024 aportaron menos del 30 por ciento del valor bruto de las mercancías (GMV, por sus siglas en inglés, el valor total de los productos vendidos) de las plataformas. En China, las marcas representan más de la mitad del GMV de las plataformas. Esta diferencia indica que el Sudeste Asiático apenas comienza una expansión de las marcas en línea, impulsada por el mayor uso de las billeteras digitales, el descubrimiento de productos a través de creadores de contenido y una cobertura logística más amplia en ciudades e islas.
El tamaño del mercado y las fuentes del crecimiento
El comercio electrónico del Sudeste Asiático se multiplicó por cinco entre 2016 y 2021. Durante ese periodo, la proporción de las ventas minoristas realizadas en línea pasó de alrededor del 5 por ciento a cerca del 20 por ciento. El ritmo se ha moderado desde el auge de la pandemia, pero la base es mucho mayor y los hábitos de consumo ya están consolidados. En 2024, el GMV total del comercio electrónico de la región alcanzó unos 145.200 millones de dólares, al incluir tanto las plataformas de venta como los canales ajenos a ellas, como los sitios web de las marcas y las ventas directas por mensajería. El GMV de las plataformas se situó en torno a los 128.400 millones de dólares, un aumento interanual de aproximadamente el 12 por ciento, que refleja un cambio deliberado: dejar atrás los fuertes subsidios para obtener rendimientos más sólidos.
La penetración aún tiene mucho margen para crecer. El volumen diario de envíos de paquetes es enorme: en 2024 se despacharon unos 43,6 millones al día, cerca de los niveles de mercados mucho más grandes. Las proyecciones de diversas fuentes del sector apuntan a una expansión sostenida: el GMV podría llegar a unos 230.000 millones de dólares a mediados de esta década y acercarse a un rango de entre 300.000 y 400.000 millones de dólares para 2030, si se mantienen las tendencias actuales. Las seis mayores economías de la región generan la mayor parte del volumen, e Indonesia sigue siendo el mercado más grande por escala.
Los cambios en el comportamiento de los consumidores favorecen el crecimiento de las marcas. Las plataformas de venta siguen siendo el principal canal para descubrir productos, seguidas de las redes sociales y los buscadores. El video ocupa un lugar central en el descubrimiento y la evaluación de productos, y las compras en vivo ya no son una novedad. Los medios de pago evolucionan con rapidez. Las billeteras digitales y los métodos locales de pago en línea han ganado terreno en todos los principales mercados, aunque el pago contra entrega sigue presente en algunas zonas de Indonesia y Vietnam. Estos cambios simplifican el proceso de pago y reducen las barreras para quienes compran por primera vez, especialmente desde el teléfono móvil.
Las plataformas se consolidan, mientras las marcas pierden peso
La concentración en la cúpula de las plataformas es importante para las marcas. Tres empresas controlan ahora la gran mayoría del GMV de las plataformas del Sudeste Asiático y gestionan la mayor parte de los envíos de paquetes. Shopee mantiene el liderazgo en muchos mercados; TikTok Shop ha crecido rápidamente gracias a los videos cortos y las compras en vivo; y Lazada ha reorientado su oferta hacia productos de marca y de mayor calidad, a la vez que mejora la monetización y la tecnología. Esta concentración permite realizar grandes inversiones en logística, prevención del fraude, sistemas de recomendación y herramientas para vendedores, ámbitos en los que las plataformas más pequeñas tienen dificultades para competir.
Al mismo tiempo, se diversifican los canales de venta. El comercio electrónico fuera de las plataformas —que incluye los sitios web de las marcas, los minoristas multimarca que venden en línea, el comercio por redes sociales y las ventas por mensajería— generó un GMV estimado de 16.800 millones de dólares en 2024. El comercio en vivo por sí solo generó unos 17.600 millones de dólares, alrededor del 14 por ciento del GMV de las plataformas, y, sumado a otros formatos basados en video, ya representa una quinta parte de sus ventas. Para las marcas, esto significa que deben captar la atención en las publicaciones, las transmisiones y las tiendas en línea, en lugar de depender de un único escaparate en una plataforma.
La escasa presencia de las marcas en las plataformas es la señal más clara de un potencial aún sin explotar. En 2024, menos de un tercio del GMV de las plataformas correspondió a productos de marca, frente a más de la mitad en China. La ropa, los aparatos electrónicos de menor precio y los accesorios todavía representan una parte importante de las compras en línea del Sudeste Asiático, pero la variedad de categorías se amplía para incluir belleza, hogar e incluso alimentos. A medida que las plataformas dan prioridad a una oferta de calidad, garantías de servicio y herramientas publicitarias basadas en datos, las marcas tienen más razones para aumentar su presencia.
La logística permite acelerar las entregas
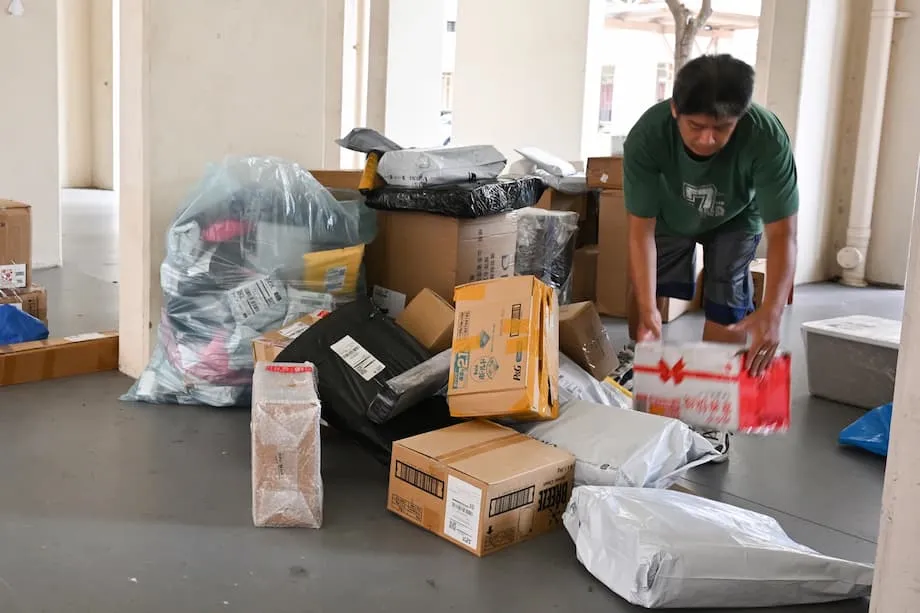
La logística es el motor invisible del crecimiento del comercio electrónico en la región. Repartir en grandes ciudades densamente pobladas, provincias rurales y archipiélagos es difícil. Se necesitan redes locales, automatización y un cuidadoso control de costos. En los últimos años se han realizado importantes inversiones en centros de clasificación, optimización de rutas y diferenciación de servicios. Muchos proveedores logísticos ofrecen ahora servicios integrales, desde el almacén hasta la puerta del domicilio, además de gestión de devoluciones y asistencia posventa.
La rapidez y la fiabilidad son los nuevos factores diferenciadores. Las encuestas muestran que solo una minoría de los consumidores está plenamente satisfecha con el servicio de entrega, mientras que una amplia mayoría afirma que pagaría un poco más por recibir sus pedidos de forma fiable y puntual. Las marcas que venden muebles, electrodomésticos y otros artículos voluminosos necesitan un manejo especializado y opciones de entrega programada. También aumentan las devoluciones, sobre todo en ropa y productos electrónicos. Un proceso de devolución claro y sencillo se ha convertido en una razón clave para que los consumidores elijan a un vendedor en lugar de otro.
También están cambiando los flujos transfronterizos. En lugar de enviar paquetes individuales directamente desde las fábricas hasta los consumidores, cada vez más vendedores y marcas despachan productos en grandes cantidades a almacenes locales y luego realizan las entregas desde lugares más cercanos a los compradores. Este modelo B2B2C reduce los tiempos de entrega, facilita el cumplimiento de las normas locales y ayuda a atender los picos de demanda sin quedarse sin existencias. Entretanto, las plataformas están incorporando más servicios logísticos para asegurar ventajas en rapidez y costos. Las empresas de reparto independientes siguen ampliando sus operaciones en varios países, con modelos de patrocinio regional y automatización para mantener la eficiencia, aunque muchas también afrontan márgenes estrechos y presión sobre los precios. En algunos mercados, las autoridades reguladoras han examinado las prácticas de selección de empresas de mensajería en las plataformas para garantizar una competencia justa, y se ha debatido la posibilidad de fijar tarifas mínimas de entrega a medida que madura el sector.
Cómo compiten las marcas chinas y locales
La competencia entre nuevos participantes chinos, líderes locales y marcas internacionales está transformando categorías que van desde la belleza hasta los electrodomésticos. Las empresas chinas aportan capacidad de producción a gran escala, precios agresivos y estrategias perfeccionadas en grandes plataformas nacionales. Las marcas locales e internacionales responden con señales de mayor calidad, una distribución más amplia y un posicionamiento prémium. El resultado es un ciclo de innovación más rápido y una oferta en línea más dinámica.
Un impulso para la belleza
Las marcas chinas de belleza han utilizado el marketing a través de creadores de contenido, las ventas por transmisiones en vivo y precios competitivos para ganar terreno, sobre todo en los cosméticos de color de consumo masivo. En Indonesia, un grupo de destacadas marcas chinas de cosméticos de color aumentó su cuota de mercado desde niveles bajos de un solo dígito en 2019 hasta la franja media de los dos dígitos en 2024. Muchas mantienen precios de entre 2 y 5 dólares, acordes con el poder adquisitivo de la generación Z en mercados como Indonesia y Tailandia. Algunas marcas ofrecen cientos de referencias de inventario por tienda en las plataformas, con modelos que conectan directamente a los clientes con los fabricantes y permiten convertir con rapidez las opiniones locales en nuevos tonos o texturas.
Los electrodomésticos avanzan en línea
Los electrodomésticos también se han trasladado a internet. En la última década, los fabricantes chinos aumentaron su cuota en varias subcategorías, con fuertes avances en aspiradoras, lavadoras y hornos de microondas. Los precios competitivos y las actualizaciones constantes de sus productos les permitieron ganar terreno frente a las marcas japonesas y surcoreanas ya consolidadas. Las operaciones locales, el ensamblaje regional y una logística transfronteriza más rápida han mejorado el servicio posventa y los tiempos de entrega, lo que facilita la compra en línea de artículos de mayor tamaño. Las marcas locales responden haciendo hincapié en la durabilidad, la eficiencia energética y el servicio, e invirtiendo más en contenidos educativos en línea y asistencia para la instalación.
La nueva estrategia de las marcas
Una etapa de crecimiento del comercio electrónico liderada por las marcas no consiste simplemente en abrir una tienda en una plataforma y esperar a que lleguen los clientes. Requiere una estrategia de canales que refleje cómo los consumidores del Sudeste Asiático descubren, evalúan y compran productos en el móvil, las redes sociales, las plataformas y los canales propios de las marcas. Los equipos más exitosos integran contenidos, medios y operaciones minoristas, sin perder de vista la economía unitaria y los niveles de servicio.
Estar presentes en las plataformas y en una tienda propia
Las plataformas siguen concentrando la atención de los compradores, pero los canales ajenos a ellas crecen rápidamente. Las marcas que combinan una sólida operación en las plataformas con un sitio web propio claro y preparado para convertir visitas en compras pueden captar tanto las compras impulsivas como las de clientes fieles que regresan. La visibilidad de las existencias, los precios coherentes y un servicio al cliente unificado ofrecen una experiencia consistente a quienes alternan entre distintos canales.
Dominar el comercio en vivo y por video
Los formatos de video y en vivo generan ahora alrededor de una quinta parte del GMV de las plataformas. Esa escala justifica una programación permanente, en lugar de acciones aisladas. Las marcas invierten en tutoriales breves, colaboraciones con creadores de contenido y transmisiones en vivo programadas que establecen hábitos semanales. Una narrativa clara, paquetes de productos por tiempo limitado y señales de entrega inmediata ayudan a convertir a quienes miran en compradores.
Invertir en datos propios e inteligencia artificial
Los costos de la publicidad en las principales redes sociales y buscadores han aumentado en muchos mercados. Esto lleva a las marcas a utilizar sus propios datos para segmentar con más precisión y medir los resultados con mayor exactitud. Las herramientas publicitarias integradas en las plataformas, los contenidos creativos que ofrecen y los medios minoristas dentro de ecosistemas como Shopee, Lazada y TikTok permiten llegar a compradores que ya están pensando en adquirir un producto. Las nuevas soluciones integradas en las plataformas prometen atribuir resultados de principio a fin dentro de esos ecosistemas, sin etiquetas de seguimiento adicionales, lo que facilita vincular los contenidos con las compras y ampliar las acciones que funcionan. Los sistemas de inteligencia artificial se utilizan cada vez más para optimizar las publicaciones de productos, las ofertas publicitarias, las variantes de contenido creativo e incluso los guiones de atención al cliente.
Equilibrar los resultados inmediatos y la creación de marca
Las campañas de descuentos pueden impulsar las ventas a corto plazo, pero depender demasiado de las promociones puede reducir los márgenes y acostumbrar a los clientes a esperar. Una combinación más sostenible reúne anuncios orientados a resultados con una narrativa de marca constante, pertinencia cultural y elementos distintivos que ayuden a recordarla con el tiempo. Muchos equipos distribuyen su inversión entre más plataformas de contenido y segmentos de creadores, y apuestan por la autenticidad y la comunidad en lugar de perseguir únicamente el mayor descuento.
Mejorar los pagos, las devoluciones y el servicio
Las opciones de pago son ahora un activo para las marcas. Las billeteras digitales y los pagos locales en línea predominan en la región, mientras que las tarjetas de crédito tienen mayor peso entre los segmentos de ingresos más altos. El pago contra entrega sigue siendo importante en algunas zonas, pero implica más riesgos y costos. Un plazo de devolución claro, el seguimiento autónomo de los pedidos y las notificaciones proactivas sobre las entregas reducen la pérdida de clientes y aumentan las compras repetidas. En el caso de los productos transfronterizos, almacenar las existencias en almacenes locales puede acortar los plazos de entrega y simplificar el cumplimiento de las normas.
Panorama por países
Indonesia. El mayor mercado de la región aportó alrededor del 44 por ciento del GMV de las plataformas en 2024. El crecimiento se desaceleró frente a años anteriores, pero su escala absoluta no tiene comparación. TikTok Shop completó su integración con Tokopedia, las compras en vivo siguen creciendo y el descubrimiento a través de las redes sociales es intenso. Fuera de Java, las inversiones en logística y los contenidos adaptados a cada lugar están abriendo nuevos focos de demanda. Las preferencias de pago siguen siendo variadas: crece el uso de billeteras digitales, pero algunos pedidos todavía se pagan en efectivo.
Tailandia. Fue uno de los mercados de mayor crecimiento en 2024, con un aumento interanual de más del 20 por ciento en el GMV de las plataformas. Las compras en vivo son habituales y la oferta transfronteriza procedente de China es amplia. Las categorías de belleza, moda y hogar se benefician de las redes de creadores de contenido y de las opciones fiables de entrega al día siguiente en las principales ciudades.
Malasia. El fuerte crecimiento interanual, cercano al 20 por ciento, y la alta penetración de las billeteras digitales facilitan los pagos. Los consumidores se sienten cómodos comprando tanto en plataformas como en sitios web de marcas. Los alimentos y los productos de salud y belleza vendidos en línea mantienen un impulso constante, respaldado por la mejora de la cadena de frío y de las capacidades de entrega de última milla.
Vietnam. El GMV de las plataformas llegó a unos 16.000 millones de dólares en 2024, con un crecimiento sólido de dos dígitos. Su papel como centro manufacturero favorece cadenas de suministro regionales más rápidas, mientras que los compradores participan activamente en el comercio por redes sociales y videos cortos. La infraestructura logística sigue expandiéndose más allá de los principales centros urbanos.
Filipinas. La adopción del comercio electrónico continúa creciendo a medida que se amplía el acceso a los teléfonos inteligentes. La geografía insular encarece y complica las entregas, pero las redes logísticas siguen ampliándose y el volumen de paquetes es elevado. Los productos de belleza, los pequeños aparatos electrónicos y los artículos básicos para el hogar son populares en línea, y los creadores de contenido tienen un papel destacado en el descubrimiento de productos.
Singapur. Tiene una población reducida, pero un alto GMV per cápita. Los compradores esperan un servicio prémium, plazos de entrega precisos y devoluciones sencillas. Las compras transfronterizas son habituales, y las marcas utilizan Singapur como centro regional para gestionar datos y operaciones, y probar nuevas experiencias. Los alquileres comerciales se encuentran entre los más altos de la región, lo que lleva incluso a las marcas prémium a invertir más en línea.
Riesgos, regulación y factores que podrían frenar el crecimiento
Hay tres riesgos destacados. El primero es la concentración y la dinámica competitiva. A medida que las plataformas incorporan más servicios logísticos y modifican las políticas para vendedores, las marcas y las empresas de reparto pueden afrontar cambios repentinos en su visibilidad o volumen de actividad. Las autoridades de competencia de algunos países de la región ya han examinado las prácticas de las plataformas relacionadas con la elección de empresas de mensajería y la competencia justa. El segundo es la presión sobre los costos. Las tarifas de entrega han reducido los márgenes de muchas empresas de mensajería, mientras que los costos de los medios han aumentado. Las marcas que dependen demasiado de los descuentos y del envío subsidiado podrían obtener menores beneficios si los costos siguen subiendo.
El tercer riesgo es la fricción operativa. La gestión de devoluciones, el abuso por parte de los clientes y el fraude pueden reducir los márgenes si no se controlan estrictamente. La fragmentación de los medios de pago también sigue siendo un desafío en algunos países y puede perjudicar las conversiones. Las cadenas de suministro se están diversificando en el Sudeste Asiático, pero una dependencia excesiva de un solo país de origen o de largos trayectos transfronterizos puede causar demoras ante una crisis. Los equipos que diversifiquen el suministro, creen sistemas flexibles de gestión de pedidos y amplíen sus equipos locales estarán mejor preparados para afrontar estas situaciones.
Aspectos destacados
- Los alquileres comerciales están aumentando en las principales ciudades del Sudeste Asiático, lo que impulsa a las marcas a ampliar sus canales de comercio electrónico, donde el rendimiento puede medirse mejor.
- En 2024, el GMV total del comercio electrónico alcanzó unos 145.200 millones de dólares en plataformas y canales ajenos a ellas; el GMV de las plataformas se situó cerca de los 128.400 millones de dólares.
- En 2024 se enviaron alrededor de 43,6 millones de paquetes al día, una muestra de la importante capacidad logística de la región.
- Tres plataformas controlan la mayor parte del GMV regional, mientras que el comercio en vivo y por video representa cerca del 20 por ciento de las ventas de las plataformas.
- Las marcas representan menos del 30 por ciento del GMV de las plataformas en el Sudeste Asiático, frente a más de la mitad en China, lo que deja margen para un crecimiento liderado por las marcas.
- Tailandia y Malasia encabezaron el crecimiento en 2024, mientras que Indonesia siguió siendo el mayor mercado por escala.
- Las marcas chinas ganaron terreno en belleza y electrodomésticos, mientras que las locales e internacionales responden con calidad, servicio y posicionamiento prémium.
- Las billeteras digitales y los pagos locales en línea predominan en las compras, aunque el pago contra entrega persiste en algunas zonas de la región.
- Los modelos transfronterizos están cambiando y recurren cada vez más a almacenes locales para reducir los plazos de entrega y facilitar el cumplimiento de las normas.
- Entre los principales riesgos figuran la concentración de las plataformas, el aumento de los costos de publicidad y logística, y las dificultades operativas relacionadas con las devoluciones y la fragmentación de los pagos.