La carrera para incorporar tecnología china a la próxima generación de vehículos eléctricos
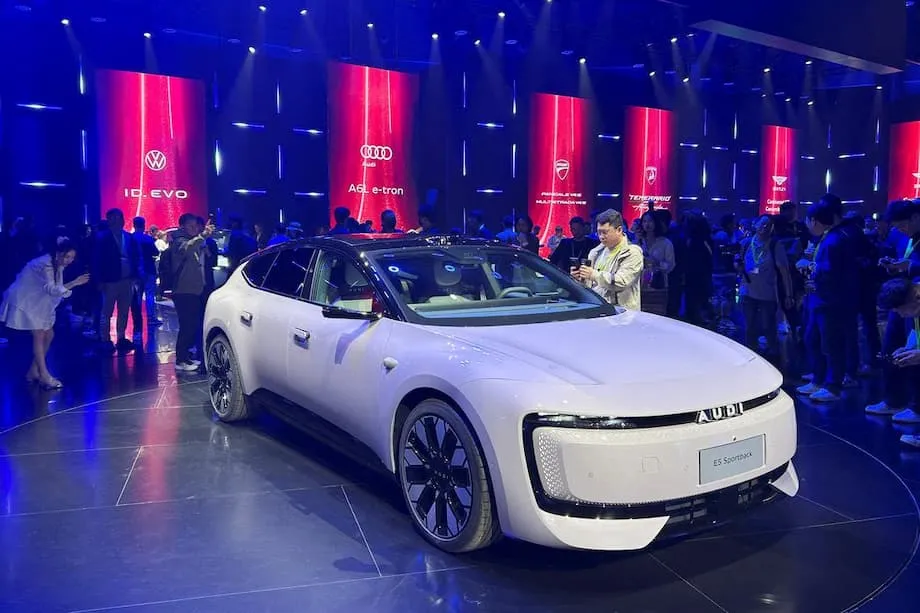
Cuando altos directivos de Audi analizaron por primera vez el Zeekr 001, un fastback eléctrico de gran autonomía que combinaba un diseño europeo con software y conocimientos sobre baterías de China, lo consideraron un punto de inflexión. En 18 meses, Audi desarrolló el E5 Sportback para China con componentes esenciales de su socio local SAIC, desde baterías y motores eléctricos hasta sistemas de infoentretenimiento y asistencia a la conducción. Esa velocidad es ahora el nuevo referente. Fabricantes mundiales, desde Volkswagen hasta Toyota, Renault y Ford, buscan plataformas, componentes electrónicos y software chinos para llevar nuevos modelos eléctricos al mercado más rápido y a menor costo. Los proveedores y las marcas chinas también ven una oportunidad. La intensa competencia interna y las barreras comerciales en el exterior los impulsan a licenciar tecnología, vender chasis completos y sistemas electrónicos «en paquete» y cerrar acuerdos para instalar fábricas en otros países.
Contenido
- La carrera para incorporar tecnología china a la próxima generación de vehículos eléctricos
- Cómo China desarrolló su ventaja en los vehículos eléctricos
- Políticas, escala y baterías
- Diseño centrado en el software y lanzamientos más rápidos
- Los acuerdos de licencia y el uso compartido de plataformas aceleran los lanzamientos
- El modelo «Intel Inside», aplicado a los automóviles
- La tecnología de las baterías y la cadena de suministro detrás de los nuevos diseños
- Las barreras comerciales reconfiguran el mapa
- Ventajas y riesgos para los fabricantes tradicionales
- Conservar la identidad y ganar tiempo
- La expansión de los vehículos eléctricos y la tecnología chinos
- Qué significa para los consumidores y el clima
- Lo que hay que saber
Esto va más allá de abastecerse de componentes. Tras dos décadas de apoyo político, inversión y crecimiento a gran escala, el centro de gravedad del diseño de vehículos eléctricos, el software y las baterías se ha desplazado hacia China. Esto está cambiando el aspecto de los automóviles, su ingeniería y la forma en que las marcas los lanzan. También coincide con una creciente ola de aranceles y controles a las exportaciones, que está reconfigurando los lugares donde se fabrican los vehículos y las baterías y donde se desarrolla el código. La nueva dinámica combina colaboración y rivalidad: ambas partes intentan capturar valor y proteger sus activos más preciados.
Cómo China desarrolló su ventaja en los vehículos eléctricos
China no llegó al liderazgo por casualidad. Desde comienzos de la década de 2000, las políticas nacionales y locales dieron prioridad a la movilidad eléctrica y financiaron investigaciones, flotas piloto y compras públicas. Los subsidios y las reducciones fiscales bajaron los precios para los compradores y dieron margen a las empresas nacionales para mejorar sus productos. Las ciudades aceleraron la demanda al eximir a los automóviles eléctricos de las restricciones de matrículas y electrificar autobuses y taxis. Como resultado, China lleva años siendo el mayor mercado de vehículos eléctricos. En 2023, las ventas mundiales de automóviles eléctricos se acercaron a los 14 millones, y China matriculó cerca de 8,1 millones, muy por delante de Europa y Estados Unidos. La competencia dentro de China es implacable, y esa presión contribuyó a acelerar la innovación en baterías, software y fabricación.
Políticas, escala y baterías
El crecimiento a gran escala vino acompañado de una cadena de suministro profunda. Los fabricantes líderes de baterías perfeccionaron las celdas de fosfato de hierro y litio (LFP), más baratas y duraderas que muchas químicas basadas en níquel. Las fábricas optimizaron el diseño de los paquetes y la gestión térmica, aumentaron la densidad energética y la seguridad y redujeron los costos. China también consolidó su dominio en el procesamiento de minerales clave y la producción de componentes para baterías, lo que creó un flujo de suministro más previsible para los fabricantes nacionales. La planta de Tesla en Shanghái se benefició del mismo entorno y demostró cómo las empresas mundiales pueden prosperar dentro del ecosistema chino de vehículos eléctricos. El gran interés de los consumidores por las funciones conectadas y las actualizaciones frecuentes de software afianzó aún más un enfoque centrado primero en el software.
Diseño centrado en el software y lanzamientos más rápidos
Una característica distintiva del liderazgo de China es su enfoque modular. Los fabricantes de automóviles y sus proveedores diseñan estructuras centrales, a veces llamadas chasis tipo monopatín, con paquetes de baterías, motores eléctricos, electrónica de potencia y una arquitectura electrónica centralizada estandarizados. Esto permite cambiar rápidamente los estilos de carrocería y los niveles de equipamiento sobre una base estable. El software define muchas funciones que antes dependían del hardware, desde la asistencia a la conducción hasta el diseño de la cabina. Las actualizaciones inalámbricas permiten mejorar los automóviles después de la compra. Para los fabricantes tradicionales, con estructuras internas complejas, importar una plataforma china consolidada o su diseño electrónico puede ahorrar años de desarrollo.
Los acuerdos de licencia y el uso compartido de plataformas aceleran los lanzamientos
La lista de alianzas transfronterizas no deja de crecer. El E5 Sportback de Audi, diseñado para China, se basa en tecnología de SAIC. Volkswagen está desarrollando modelos para el mercado chino junto con Xpeng y evalúa el diseño electrónico y de software de esta última. Toyota ha trabajado con GAC en productos específicos para China. El Dacia Spring de bajo costo de Renault, destinado a Europa, se basa en una plataforma de Dongfeng, y el próximo Twingo se está desarrollando en Shanghái con el apoyo de una empresa china de ingeniería de vehículos eléctricos. Ford ha buscado un socio chino que le suministre una plataforma para vehículos eléctricos. Leapmotor estableció una alianza mundial con Stellantis que incluye licencias de tecnología y exportación de vehículos completos.
Stefan Poetzl, responsable de ventas y marketing de SAIC Audi, describió el impacto que puso en marcha esta ola.
«En aquel momento, el Zeekr 001 sorprendió a casi todos. Teníamos que hacer algo al respecto».
Consultores del sector afirman que este enfoque puede ser un intercambio conveniente. Las marcas occidentales ganan tiempo y reducen riesgos. Las empresas chinas abren una nueva fuente de ingresos mientras la guerra de precios reduce los márgenes en su mercado interno. El resultado es una avalancha de ofertas de marca blanca que incluyen chasis, integración de baterías, software de propulsión y sistemas avanzados de asistencia a la conducción (ADAS). Usar un paquete listo para instalar puede ahorrar miles de millones de dólares y reducir un ciclo de desarrollo habitual de cuatro o cinco años a cerca de dos.
El modelo «Intel Inside», aplicado a los automóviles
Muchos ejecutivos comparan este cambio con la década de 1990, cuando una sola marca de procesadores impulsaba discretamente muchos ordenadores personales. En este caso, el componente «interno» invisible es una plataforma madura para vehículos eléctricos y una estructura electrónica. La alianza de Volkswagen con Xpeng es un ejemplo. El objetivo es incorporar a los modelos para China una arquitectura ágil y centrada en el software y luego considerar un uso más amplio. Yale Zhang, director ejecutivo de la consultora AutoForesight, dijo que la estrategia podría extenderse a otros mercados.
«Si funciona en China, Volkswagen podría aplicar la estrategia a escala mundial».
Los analistas añaden que los automóviles basados en tecnología probada en el intenso mercado chino suelen presentar menos riesgos en cuanto a calidad y funcionamiento. Esto ayuda a las marcas tradicionales a ofrecer vehículos eléctricos competitivos con mayor rapidez y menos imprevistos, mientras reconstruyen sus capacidades internas de software y baterías.
La tecnología de las baterías y la cadena de suministro detrás de los nuevos diseños
Las baterías siguen siendo el componente de mayor costo en la lista de materiales de un vehículo eléctrico y un factor clave para la autonomía, la seguridad y el precio. Las empresas chinas han llevado la química LFP al mercado general, gracias a innovaciones como los paquetes tipo cuchilla, que aprovechan mejor el espacio para las celdas. El fosfato de hierro y litio con manganeso (LMFP) también está pasando de los laboratorios a la producción. A la vez, los avances en el software de gestión de baterías, la refrigeración y la integración estructural han mejorado el rendimiento. Este progreso permite ofrecer vehículos eléctricos más asequibles sin sacrificar la autonomía que buscan muchos compradores.
Los proveedores ahora venden más que celdas. Ofrecen plataformas completas sobre ruedas que incluyen bandejas para baterías, puntos de montaje de la suspensión y sistemas de alto voltaje. El nuevo chasis Bedrock de CATL, presentado recientemente en Europa, está diseñado para permitir que los fabricantes de automóviles varíen los estilos de carrocería y estandaricen la ingeniería de los componentes pesados que quedan debajo. Hu Guoliang, directivo de CATL, explicó la propuesta en términos de los consumidores.
«El chasis permitirá que los consumidores decidan qué aspecto tiene un vehículo eléctrico, en lugar de dejar esa decisión en manos de los grandes fabricantes».
China también ha reforzado el control sobre conocimientos técnicos sensibles. Las nuevas normas exigen licencias para transferir al exterior varias tecnologías clave de fabricación de baterías, incluidos procesos relacionados con materiales catódicos y la extracción de litio. La intención es proteger una ventaja conseguida con esfuerzo y encauzar la colaboración extranjera hacia vías controladas, como las plantas locales o los acuerdos de licencia. Esto coincide con políticas de Europa y Norteamérica que buscan localizar la producción de baterías. Un modelo es licenciar tecnología sin ceder participaciones de capital, como ocurre cuando se licencia tecnología china de baterías a una planta operada por un socio occidental.
Las barreras comerciales reconfiguran el mapa
Los gobiernos actúan con rapidez para gestionar el aumento de las exportaciones chinas de vehículos eléctricos y defender sus planes industriales nacionales. Estados Unidos elevó al 100 % los aranceles a los automóviles eléctricos chinos, un nivel que los excluye del mercado y podría frenar su adopción a corto plazo. La Unión Europea anunció derechos provisionales compensatorios de hasta el 37,6 % para los vehículos eléctricos chinos mientras concluye una investigación. Canadá elevó al 100 % su arancel a los vehículos eléctricos chinos. México ha propuesto un arancel del 50 % para los automóviles procedentes de países sin un acuerdo de libre comercio, una medida que afectaría especialmente a los vehículos fabricados en China y también podría alcanzar a modelos que las marcas sin plantas locales envían a través de México.
China ha respondido en foros comerciales y con medidas de represalia selectivas, y ha indicado que contempla controles a la exportación de minerales esenciales y procesos de fabricación de baterías. Las empresas están trasladando el ensamblaje a terceros países, acelerando proyectos de fábricas en Europa o recurriendo a licencias para separar la transferencia de software y plataformas del ensamblaje final. Europa busca atraer inversiones en baterías y vehículos para mantener el valor dentro del bloque. Hungría se ha convertido en un punto central, con la llegada de importantes plantas de baterías y nuevos proyectos de vehículos vinculados a socios chinos.
En China, el exceso de capacidad y una intensa guerra de precios impulsan las exportaciones. Solo una parte de los fabricantes de automóviles opera sus plantas cerca de niveles de utilización eficientes, por lo que los actores más fuertes envían cada vez más vehículos al exterior. La estrecha integración vertical de BYD, desde las celdas hasta la electrónica de potencia, le permite reducir los precios de venta y mantener la rentabilidad. La operación de Tesla en Shanghái también ha alcanzado niveles de utilización muy altos, lo que demuestra cómo la escala y la disciplina de los procesos se traducen en una ventaja de costos. El giro hacia las exportaciones no salvará a todas las marcas, pero ya está transformando los concesionarios desde el Sudeste Asiático hasta Oriente Medio y algunas zonas de Europa.
Ventajas y riesgos para los fabricantes tradicionales
El atractivo de las plataformas chinas para vehículos eléctricos radica en la rapidez y la previsibilidad. Un chasis tipo monopatín y un diseño electrónico probados pueden servir de base para varios modelos. Esto libera recursos para el diseño, la puesta a punto, la interfaz de usuario y las funciones propias de cada marca. También permite adoptar arquitecturas electrónicas modernas que centralizan el procesamiento y simplifican las actualizaciones de software. Para muchos fabricantes establecidos, es un puente hacia una era en la que los automóviles se diseñan en torno al software y la electrónica de potencia, no al motor y la transmisión.
Hay una contrapartida. Si muchas marcas utilizan la misma base, sus diferencias pueden reducirse. La dependencia de los socios también puede limitar el control sobre los costos, las hojas de ruta y los datos. Andy Palmer, exdirector ejecutivo de Aston Martin, advirtió que externalizar demasiado puede erosionar la identidad de una marca y su capacidad estratégica.
«A largo plazo, estás acabado porque no eres más que un vendedor».
Conservar la identidad y ganar tiempo
Algunos fabricantes intentan adoptar un enfoque híbrido. Utilizan la plataforma de un socio y luego integran su propia interfaz hombre-máquina, sistemas de seguridad y puesta a punto del chasis para conservar una sensación familiar. Otros desarrollan conjuntamente capas electrónicas para mantener dentro de la empresa el software, la gestión de datos y los servicios en la nube. El objetivo es aprovechar las ventajas de llegar antes al mercado sin volverse intercambiables. Por eso algunas alianzas empiezan en China, donde la presión por acelerar es mayor, con la posibilidad de adaptar el modelo a otros lugares si tiene éxito.
La expansión de los vehículos eléctricos y la tecnología chinos
Los automóviles eléctricos representaron cerca del 18 % de las ventas mundiales en 2023, y la cifra sigue aumentando. Las ventas continúan concentradas en China, Europa y Estados Unidos, pero el crecimiento se acelera en el Sudeste Asiático y América Latina. Los consumidores señalan sistemáticamente la autonomía, el acceso a la carga y el precio como sus principales preocupaciones. La autonomía que buscan en condiciones reales ronda los 500 kilómetros, y muchos compradores no están dispuestos a pagar más que por modelos de gasolina similares. Ahí es donde importan las estructuras de costos chinas. Los paquetes LFP, la integración vertical y las fábricas eficientes permiten ofrecer precios atractivos sin eliminar funciones, lo que presiona a los competidores para que reduzcan costos o busquen socios.
La política comercial está modificando las rutas de acceso a los mercados. Por ahora, los vehículos eléctricos chinos no están presentes en Estados Unidos debido a los aranceles, por lo que las empresas se orientan hacia Europa, Oriente Medio, Australia y partes de Asia y Sudamérica. México ha sido un mercado de fuerte crecimiento, aunque los aranceles propuestos podrían cambiar el panorama si el Congreso los aprueba. También hay una ola de planes para construir fábricas en Europa y reducir la exposición a los aranceles. Mientras tanto, la tecnología china llega cada vez más dentro de marcas occidentales. Los programas conjuntos de marcas europeas o estadounidenses con socios chinos incorporan a automóviles con emblemas conocidos sistemas maduros de baterías, asistencia a la conducción e infoentretenimiento.
En China, la guerra de precios sigue transformando el sector. Líderes como BYD han reducido los precios de forma agresiva, gracias en parte a la producción interna de baterías y chips. Han surgido nuevos competidores y algunas empresas tecnológicas están entrando en el sector automotor, pero muchos actores pequeños se enfrentan a presiones para consolidarse. La intensidad de la competencia nacional es una de las razones por las que las marcas tradicionales ven ventajas en licenciar tecnología china. Esto les permite ganar tiempo y acceder a sistemas que ya han sido puestos a prueba en un mercado exigente.
Qué significa para los consumidores y el clima
Para los compradores, esta convergencia tiene efectos claros. Llegan más modelos y con mayor rapidez, con más autonomía por el mismo precio, pantallas más grandes, control por voz más inteligente y sistemas ADAS más capaces. Las actualizaciones inalámbricas pueden corregir errores y añadir funciones sin necesidad de acudir a un concesionario. Los modelos pequeños y eficientes están recibiendo una atención renovada, mientras algunos países estudian incentivos que favorecen a los vehículos más ligeros. Un mercado de vehículos eléctricos usados en expansión ampliará aún más el acceso a medida que los primeros modelos pasen a segundos propietarios.
En cuanto a los objetivos climáticos, el panorama es mixto. Los vehículos eléctricos asequibles aceleran la adopción y pueden reducir las emisiones si funcionan con redes eléctricas más limpias. Los aranceles que excluyen los modelos más baratos de los grandes mercados pueden ralentizar la transición, al menos a corto plazo, aunque respalden los planes industriales nacionales. Las cadenas de suministro fragmentadas también pueden aumentar los costos y generar retrasos. Los responsables de formular políticas intentan equilibrar la seguridad energética, la estrategia industrial y la adopción por parte de los consumidores. El reciclaje de baterías y la diversificación del suministro de minerales están ganando prioridad para reducir riesgos e impacto ambiental. La próxima etapa pondrá a prueba si la colaboración, las licencias y la producción local selectiva pueden mantener los precios bajo control y cumplir al mismo tiempo con las restricciones políticas.
Lo que hay que saber
- Los fabricantes mundiales están adoptando plataformas, componentes electrónicos y software chinos para vehículos eléctricos con el fin de reducir el tiempo y el costo de desarrollo.
- El E5 Sportback de Audi para China se desarrolló en 18 meses con tecnología de SAIC, lo que marca un nuevo ritmo para las marcas tradicionales.
- Volkswagen está desarrollando modelos junto con Xpeng, y Renault ha utilizado plataformas chinas para el Dacia Spring y el próximo Twingo.
- El liderazgo de China se basa en el apoyo de políticas públicas, la escala y la innovación en baterías, especialmente en la química LFP y la integración de los paquetes.
- Los nuevos controles chinos a las exportaciones exigen licencias para transferir al exterior varias tecnologías de fabricación de baterías.
- Los aranceles están aumentando: Estados Unidos aplica un 100 % a los vehículos eléctricos chinos; la Unión Europea impone derechos compensatorios provisionales, y Canadá aplica un 100 %.
- México ha propuesto un arancel del 50 % a los automóviles procedentes de países sin acuerdos de libre comercio, que afectaría a los vehículos fabricados en China si se aprueba.
- Las empresas chinas responden con fábricas en el exterior, acuerdos de licencia y exportaciones a mercados con menos barreras.
- El exceso de capacidad y la guerra de precios en China impulsan el crecimiento de las exportaciones y la consolidación de las marcas.
- Los consumidores deberían tener más opciones y una mejor relación calidad-precio en vehículos eléctricos, aunque los aranceles podrían frenar su adopción en algunas regiones a corto plazo.