La presión del exceso de oferta chino empuja a Japón hacia la consolidación
Tres de las mayores empresas petroquímicas de Japón unirán sus operaciones nacionales de plásticos en una respuesta de alto riesgo a la avalancha de producción china que ha deprimido los precios en toda Asia. Mitsui Chemicals, Idemitsu Kosan y Sumitomo Chemical planean integrar sus negocios de poliolefinas, los plásticos básicos que se utilizan en productos que van desde envases de alimentos hasta piezas de automóviles. La medida es la señal más clara hasta ahora de que el aumento de la oferta china está transformando la industria química regional y obligando a rivales japoneses con larga trayectoria a consolidarse para sobrevivir.
Contenido
- La presión del exceso de oferta chino empuja a Japón hacia la consolidación
- Qué son las poliolefinas
- Qué impulsa el exceso de capacidad en China
- Detalles del acuerdo: qué empresas combinarán sus operaciones
- La presión sobre la industria petroquímica japonesa en el mercado nacional
- Presión sobre los precios, márgenes y efectos en cadena a escala mundial
- Cómo podría cambiar la consolidación el mercado para los clientes
- Del volumen al valor: estrategias más allá de los plásticos básicos
- La opinión de un experto sobre el cambio estructural
- Revisión regulatoria, calendario y riesgos de ejecución
- Por qué esto importa más allá de Japón
- En síntesis
Las empresas tienen previsto completar la reorganización en abril de 2026. Según el plan, Sumitomo transferirá a Prime Polymer sus operaciones de polipropileno y polietileno lineal de baja densidad en Japón. La empresa conjunta pertenece actualmente en un 65 por ciento a Mitsui y en un 35 por ciento a Idemitsu. Tras la operación, la nueva participación en Prime Polymer será del 52 por ciento para Mitsui, el 28 por ciento para Idemitsu y el 20 por ciento para Sumitomo. Los socios prevén ahorrar alrededor de 8.000 millones de yenes al año mediante la racionalización de la producción, la distribución, las compras y la investigación.
La empresa conjunta tendrá un peso considerable en el mercado nacional. Según datos del sector, la nueva estructura reunirá una capacidad de alrededor de 1,59 millones de toneladas métricas de polipropileno y 720.000 toneladas métricas de polietileno, con ventas de unos 2.600 millones de dólares en el ejercicio fiscal de 2024. Esa dimensión equivaldría a cerca del 30 por ciento del mercado japonés de poliolefinas. Está previsto cerrar algunas instalaciones como parte de la racionalización, un reconocimiento de que la capacidad total de Japón en poliolefinas, estimada en unos 5,8 millones de toneladas, ya no se corresponde con la demanda de un mercado afectado por la disminución de la población y la constante presión sobre los precios de las importaciones.
Qué son las poliolefinas
Las poliolefinas son plásticos de uso general derivados del etileno y el propileno, moléculas básicas que se producen principalmente mediante el craqueo de nafta u otros hidrocarburos. El polietileno abarca desde películas de baja densidad para envases hasta materiales de alta densidad utilizados en tuberías. El polipropileno se emplea mucho en componentes de automóviles, artículos para el hogar y dispositivos médicos. Estos plásticos son sensibles a los precios, requieren un uso intensivo de energía para su producción y están expuestos a los flujos del comercio mundial. Cuando empiezan a operar nuevas plantas en un país, el efecto sobre los precios se extiende mucho más allá de sus fronteras.
Qué impulsa el exceso de capacidad en China
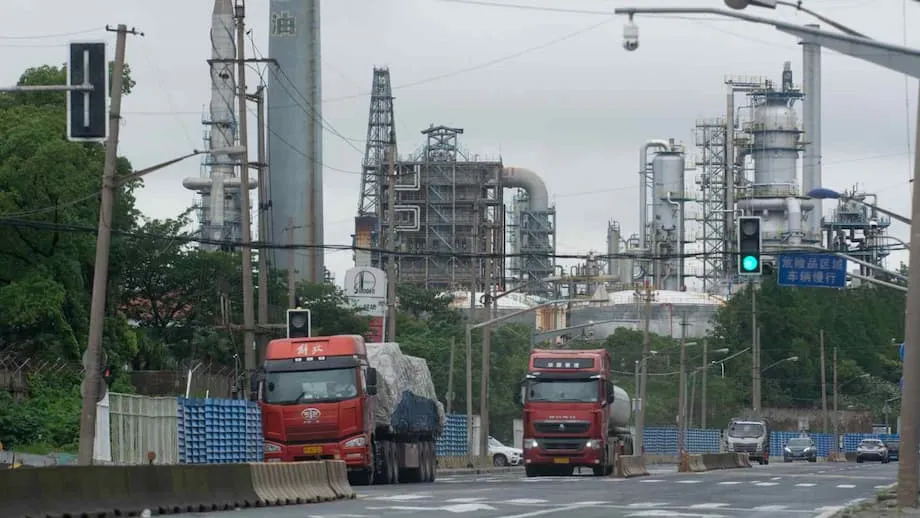
China ha añadido grandes volúmenes de capacidad petroquímica en los últimos años, incluidas plantas de craqueo de etileno e instalaciones posteriores para producir polietileno y polipropileno. Muchos proyectos se aprobaron en un periodo de rápido crecimiento de la demanda y de márgenes elevados. Cuando entraron en funcionamiento, la demanda nacional se desaceleró y quedó un excedente que llevó a los productores a buscar mercados en el exterior. El resultado es una ola de exportaciones que fija los precios regionales y reduce los márgenes de los competidores en Japón y el Sudeste Asiático.
Los índices de operación en Japón reflejan esta presión. El etileno, principal materia prima para muchos plásticos, ha mantenido niveles reducidos, y los índices de operación registrados cayeron por debajo del 70 por ciento durante meses. Cuando las plantas de craqueo operan a niveles bajos, aumentan los costos por unidad y disminuyen los beneficios. La situación refleja las dificultades que atraviesan otras industrias pesadas. Los precios del acero en Japón han caído a mínimos de varios años ante el aumento de las importaciones chinas, lo que muestra cómo el exceso de oferta china en un sector puede extenderse a otros y hacer bajar los precios en general.
Para la industria petroquímica japonesa, el problema no es solo el volumen de la producción china, sino también su alcance. Las nuevas instalaciones chinas suelen ser grandes e integradas, con suministro de materias primas en el propio complejo y tecnología moderna que reduce los costos por tonelada. Esto dificulta que las instalaciones japonesas más antiguas y pequeñas compitan en precios, especialmente cuando la demanda nacional está estancada.
Detalles del acuerdo: qué empresas combinarán sus operaciones
El centro de la operación es Prime Polymer, que se convertirá en el principal vehículo del grupo para las poliolefinas japonesas. Mitsui e Idemitsu ya comparten la empresa conjunta, y Sumitomo se incorporará mediante la transferencia de activos relacionados con el polipropileno y el polietileno lineal de baja densidad. El objetivo es reunir líneas que se solapan, unificar los grados de los productos y coordinar las ventas para reducir duplicaciones y estabilizar las operaciones.
Los socios afirman que planean centrarse en una gama de productos más definida, modernizar la tecnología de las plantas más eficientes y consolidar las redes logísticas. Los analistas prevén que la integración reducirá el número de grados producidos, acortará los tiempos de cambio en las líneas de producción y permitirá ciclos de producción más largos y eficientes. Cerrar o dejar inactivas las unidades menos competitivas será una herramienta clave para ajustar la producción a la demanda.
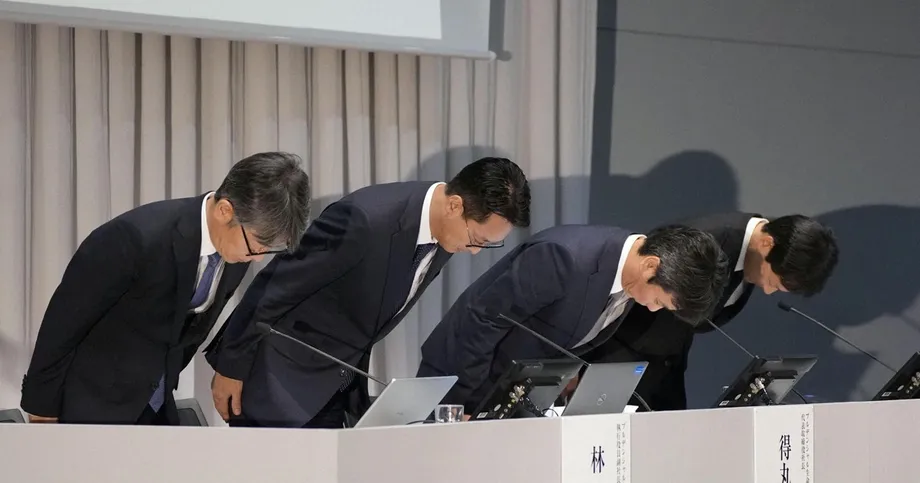
Osamu Hashimoto, presidente de Mitsui Chemicals, presentó la decisión como un paso necesario en un mercado difícil. Destacó la necesidad de actuar con decisión en lugar de seguir compitiendo con una escala insuficiente en un ciclo débil. Dijo que la prioridad es construir una base capaz de resistir una presión sostenida sobre los precios y responder a las cambiantes necesidades de los clientes.
Osamu Hashimoto, presidente de Mitsui Chemicals: «En esta etapa, es necesario fortalecer la base del negocio mediante la colaboración».
La presión sobre la industria petroquímica japonesa en el mercado nacional
La red petroquímica de Japón se construyó para otra época. Muchas plantas de craqueo y unidades derivadas están concentradas alrededor de refinerías creadas para abastecer a un mercado nacional en crecimiento. Hoy, la demanda de combustibles lleva mucho tiempo en descenso, la evolución demográfica pesa sobre el consumo y los costos de la energía han sido volátiles. El Gobierno y el sector han promovido la reestructuración, y los grandes grupos han empezado a reorganizar sus activos para mejorar el nivel de utilización y reducir costos.
Las medidas recientes reflejan esta tendencia. Idemitsu anunció el cierre de sus instalaciones de etileno en Chiba y está consolidando la producción con Mitsui. Maruzen Petrochemical está cerrando su planta de Chiba y trasladando la producción a una empresa conjunta con Sumitomo. Eneos planea racionalizar sus operaciones en Kawasaki. Mitsui, Asahi Kasei y Mitsubishi han creado una sociedad de responsabilidad limitada para estudiar opciones de reestructuración en Osaka y Okayama. Mitsui también ha considerado escindir partes de su negocio petroquímico o establecer alianzas externas. Estas medidas apuntan a una amplia reorganización para ajustarse a la menor demanda nacional y concentrar la inversión en menos instalaciones, pero más competitivas.
Además de las operaciones, la sostenibilidad está transformando las carteras de productos. Los usuarios finales quieren materiales más ligeros, contenido reciclado y una menor huella de carbono. Los productores han invertido en catalizadores y mejoras de procesos que reducen el consumo de energía, y muchos trabajan en métodos de reciclaje químico que permitan convertir de nuevo los residuos plásticos mezclados en materias primas. Estos proyectos requieren tiempo y capital, por lo que unos balances más sólidos y estables ayudan a financiar la innovación.
Presión sobre los precios, márgenes y efectos en cadena a escala mundial
Cuando un gran proveedor aumenta la producción por encima de sus necesidades nacionales, el efecto sobre los precios puede ser considerable. En el sector de los polímeros, unos pocos dólares por tonelada pueden determinar si hay beneficios o pérdidas. Los productores chinos han enviado volúmenes cada vez mayores a toda Asia, lo que fija un precio mínimo regional. Las empresas japonesas, con costos de insumos más altos, afrontan decisiones difíciles. Pueden reducir la producción, aceptar márgenes menores o abandonar ciertos grados. La nueva fusión busca aumentar la escala y reducir el número de instalaciones que compiten por los mismos pedidos.
Las señales de tensión son visibles en distintas materias primas. La producción japonesa de etileno y acero ha caído a mínimos de varias décadas por la debilidad de la demanda y las importaciones más baratas. Este entorno aumenta la urgencia de los esfuerzos de consolidación. Si las empresas nacionales pueden coordinar las reducciones de capacidad y alinear sus estrategias de producto, tendrán más posibilidades de mantener las plantas plenamente operativas y financiar mejoras para el futuro.
Las tensiones comerciales aumentan a medida que más sectores sufren la presión de los productos chinos de bajo precio. México ha considerado fuertes aumentos de aranceles para una amplia variedad de importaciones chinas, una señal de que los responsables de formular políticas fuera de Asia también están afrontando los efectos del exceso de oferta. Medidas como estas modifican las condiciones de competencia para las materias primas, incluidos los plásticos, al alterar la rentabilidad de los envíos transfronterizos.
Cómo podría cambiar la consolidación el mercado para los clientes
Para los fabricantes de automóviles, las empresas de electrónica, los productores de bienes de consumo y los proveedores de productos médicos, la fusión podría aportar tanto claridad como cambios. Un proveedor de mayor tamaño, con una gama de productos unificada, quizá pueda garantizar el suministro, ofrecer especificaciones uniformes y respaldar con más eficacia programas de desarrollo conjunto. Los clientes suelen valorar las relaciones estables, la asistencia técnica rápida y una logística previsible, aspectos que pueden mejorar cuando se combinan operaciones que se solapan.
También hay contrapartidas. Un menor número de proveedores puede limitar las opciones para adquirir grados de uso común, y es probable que los reguladores examinen los efectos para los compradores más pequeños. La evolución de los precios será objeto de escrutinio durante la fusión y después de que se concrete. Las empresas sostendrán que sus costos deben reflejar las condiciones del mercado y que las eficiencias ayudarán a compensar la inflación de la energía y el transporte. Con el tiempo, el éxito se medirá por la fiabilidad de los productos, la capacidad de respuesta y la rapidez con la que la empresa conjunta lleve al mercado materiales mejorados.
Del volumen al valor: estrategias más allá de los plásticos básicos
Las poliolefinas son la base de la economía de los plásticos, pero también son las más expuestas a los ciclos de las materias primas. Los productores japoneses están reorientando sus inversiones hacia materiales de mayor valor, en los que el servicio técnico y el rendimiento importan más que el precio por tonelada. Entre ellos figuran los plásticos de ingeniería, las películas con mejores propiedades de barrera, los elastómeros especializados, los materiales para baterías y los productos químicos para semiconductores. Consolidar la producción de plásticos básicos libera recursos y tiempo de gestión para invertir en estas áreas.
Al mismo tiempo, la plataforma de poliolefinas sigue siendo esencial para los envases y la movilidad. El desafío consiste en hacerla más eficiente y competitiva, al tiempo que se invierte en mejorar los procesos y desarrollar vías de reciclaje. Una estructura más compacta puede ayudar a concentrar el mantenimiento, la eliminación de cuellos de botella y la investigación en las líneas más eficientes.
La opinión de un experto sobre el cambio estructural
Veteranos del sector consideran que la fusión forma parte de una reestructuración más profunda. Las rondas anteriores de consolidación en Japón solían buscar reducir los solapamientos en el mercado nacional y estabilizar los precios. La ola actual está marcada por factores mundiales, en especial los grandes aumentos de capacidad en China y Estados Unidos. Esa escala obliga a los competidores a replantearse no solo cuánto producen, sino también dónde y para quién.
Masanori Kawakami, consultor especializado en petroquímica, ha advertido que las presiones actuales serán duraderas y no cíclicas. Ha sostenido que es probable que el sector siga consolidándose a medida que las empresas se adaptan al tamaño y la velocidad con que entra nueva capacidad en los mercados mundiales.
Masanori Kawakami, consultor de la industria petroquímica: «Esta consolidación no consiste simplemente en reducir los solapamientos en el mercado nacional. Se produce en un contexto de una expansión mundial extraordinaria, especialmente en China y Estados Unidos».
Revisión regulatoria, calendario y riesgos de ejecución
La operación requerirá la aprobación de las autoridades de competencia y otras autorizaciones regulatorias. La revisión se centrará en la cuota de mercado de los grados clave, el impacto para los compradores más pequeños y el plan de cierre de instalaciones. Las empresas fijaron abril de 2026 como fecha prevista para completar la operación, lo que deja tiempo para coordinar los planes laborales, definir las decisiones sobre las líneas de productos y sincronizar los sistemas de información. La integración de la investigación y las cadenas de suministro es compleja. Los clientes esperarán continuidad y una comunicación clara sobre los cambios de grados y la logística.
Entre los riesgos de ejecución figuran una debilidad prolongada de la demanda, mayores costos de la energía y retrasos en las autorizaciones. Las fluctuaciones de los tipos de cambio pueden alterar el equilibrio competitivo entre las importaciones y la producción local. Si los precios mundiales siguen bajos, quizá sea necesario reducir aún más la capacidad para mantener la eficiencia de las plantas. Los socios también deberán mantener la inversión en seguridad y desempeño ambiental durante la transición.
Por qué esto importa más allá de Japón
La demanda mundial de plásticos sigue creciendo, pero ese crecimiento se ha vuelto desigual y más sensible a las políticas y las preferencias de los consumidores. Cuando una gran base manufacturera, como la de China, se expande más rápido que la demanda, el excedente se vuelca al exterior. Los productores de los países vecinos deben entonces decidir si responden con medidas proteccionistas o se adaptan mediante la consolidación y la especialización. Japón ha optado por concentrar sus operaciones y ascender en la cadena de valor, al tiempo que mantiene una presencia más reducida en los grados de uso general.
Otros productores asiáticos están atentos. Si la empresa conjunta japonesa se estabiliza y mejora su rentabilidad, podrían producirse fusiones similares entre competidores que afrontan las mismas dinámicas de precios. Para los compradores mundiales, el efecto a corto plazo podría ser un suministro más fiable desde Japón y una mayor atención a los materiales avanzados. Para los vendedores, el mensaje es claro: la disciplina de costos y la escala son importantes para competir con las nuevas plantas eficientes del exterior.
En síntesis
- Mitsui Chemicals, Idemitsu Kosan y Sumitomo Chemical combinarán sus operaciones japonesas de poliolefinas bajo Prime Polymer en abril de 2026.
- Tras la operación, la participación en Prime Polymer será del 52 por ciento para Mitsui, el 28 por ciento para Idemitsu y el 20 por ciento para Sumitomo.
- Los socios prevén ahorrar alrededor de 8.000 millones de yenes al año, y está previsto cerrar algunas instalaciones.
- La capacidad conjunta será de unos 1,59 millones de toneladas métricas de polipropileno y 720.000 toneladas métricas de polietileno, con ventas cercanas a los 2.600 millones de dólares en el ejercicio fiscal de 2024.
- Los índices de operación de etileno en Japón han sido bajos, como reflejo de la presión sobre los precios causada por el exceso de oferta chino.
- La reestructuración en Japón incluye cierres de plantas y consolidación de activos por parte de Idemitsu, Maruzen, Eneos y otras empresas.
- Las tensiones comerciales aumentan a medida que las exportaciones baratas presionan los precios en varios sectores y aceleran los esfuerzos de consolidación.
- Se requieren autorizaciones regulatorias, y se vigilarán los efectos de la fusión en los precios y el suministro para los compradores nacionales.