La revolución de los vehículos eléctricos en Tailandia: el auge de la inversión china
Tailandia, conocida desde hace tiempo como el «Detroit del Sudeste Asiático», atraviesa una profunda transformación de su industria automotriz. Antes dominado por los fabricantes japoneses, el país se encuentra ahora en el centro de una nueva ola: la revolución de los vehículos eléctricos (VE), impulsada en gran medida por la inversión china. En apenas unos años, los fabricantes chinos de VE han invertido más de 1.400 millones de dólares en Tailandia, donde construyen fábricas, establecen cadenas de suministro y desafían el statu quo del sector automotriz de la región.
Contenido
- La revolución de los vehículos eléctricos en Tailandia: el auge de la inversión china
- ¿Por qué los fabricantes chinos de VE se instalan en Tailandia?
- Cómo los VE chinos están transformando la industria automotriz tailandesa
- Guerras de precios, exceso de capacidad y desafíos del mercado
- Desarrollo de la cadena de suministro de VE: oportunidades y riesgos
- Preocupación por la industria local y llamados a adoptar medidas
- Las ambiciones de Tailandia en materia de VE: objetivos verdes y competencia mundial
- Implicaciones regionales y mundiales
- Los desafíos por delante: sostenibilidad, competencia y el camino a seguir
- En resumen
Esta llegada de capital no se limita a poner nuevos automóviles en las calles. Representa un cambio fundamental en el panorama industrial de Tailandia, sus ambiciones económicas y su papel en la transición mundial hacia las energías limpias. Sin embargo, la historia también presenta desafíos: las guerras de precios, las alteraciones de la industria local y las dudas sobre la sostenibilidad a largo plazo son factores importantes.
¿Por qué los fabricantes chinos de VE se instalan en Tailandia?
El sector de los vehículos eléctricos de China ha crecido a un ritmo acelerado durante la última década, impulsado por generosos subsidios gubernamentales y un mercado interno muy competitivo. A medida que la competencia nacional se intensificó y los mercados occidentales levantaron barreras comerciales, los fabricantes chinos comenzaron a buscar nuevas oportunidades en el extranjero. Tailandia, con su consolidada base automotriz, su ubicación estratégica y los incentivos gubernamentales, se perfiló rápidamente como un destino privilegiado.
Varios factores hacen que Tailandia resulte especialmente atractiva:
- Incentivos gubernamentales: El Gobierno de Tailandia ha puesto en marcha un conjunto de subsidios, exenciones fiscales e incentivos a la producción para atraer a fabricantes extranjeros de VE. Entre ellos figuran subsidios directos de hasta 150.000 baht por vehículo y requisitos que favorecen la producción local frente a las importaciones.
- Ubicación estratégica: Situada en el corazón del Sudeste Asiático, Tailandia ofrece acceso a un amplio mercado regional y a redes logísticas consolidadas.
- Tradición en la industria automotriz: Décadas como centro regional de fabricación han dotado a Tailandia de una fuerza laboral cualificada y una cadena de suministro sólida, aunque históricamente centrada en los vehículos de gasolina.
- Iniciativa de la Franja y la Ruta (BRI): La creciente cooperación entre China y Tailandia en el marco de la BRI ha facilitado aún más la inversión china, y los VE han sido designados como un sector prioritario de colaboración.
Como resultado, importantes marcas chinas como BYD, MG, Great Wall Motor, Changan y Omoda & Jaecoo han anunciado o puesto en marcha grandes inversiones en la fabricación tailandesa. La nueva planta de BYD en Rayong, por ejemplo, producirá 150.000 vehículos al año y creará alrededor de 10.000 empleos.
Cómo los VE chinos están transformando la industria automotriz tailandesa
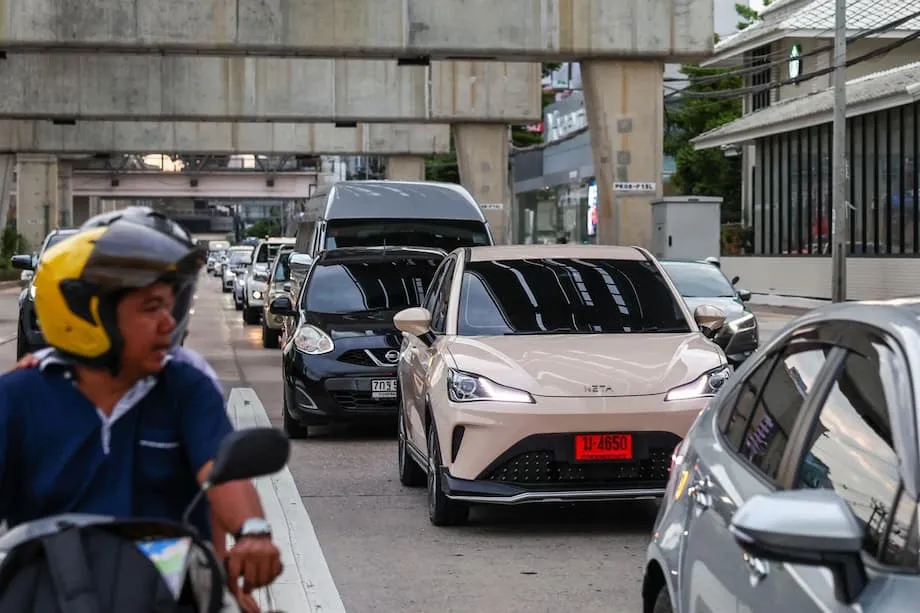
El impacto de la inversión china ha sido rápido y profundo. En apenas dos años, las marcas chinas han captado cerca del 80 % del mercado tailandés de VE, con BYD, Neta y MG a la cabeza. Las vallas publicitarias de VE chinos ya bordean las autopistas de Bangkok y las salas de exposición de estas marcas se multiplican en todo el país.
Este auge ha trastocado el tradicional dominio de los fabricantes japoneses. Las fábricas de Subaru y Suzuki están cerrando o reduciendo su actividad, mientras que Honda y Nissan recortan la producción. El objetivo del Gobierno tailandés es que, para 2030, el 30 % de todos los vehículos fabricados en el país sean eléctricos; una meta que ahora parece alcanzable, en gran medida gracias a la inversión china.
Pero la transición no está exenta de dificultades. El paso a los VE amenaza a la industria de vehículos con motor de combustión interna, valorada en 53.000 millones de dólares, cuya producción ha caído un 20 % y cuyas ventas han alcanzado su nivel más bajo en 14 años. Los proveedores locales de autopartes, especialmente los centrados en motores de gasolina, tienen dificultades para adaptarse. La Asociación de Fabricantes de Autopartes de Tailandia estima que solo una pequeña parte de los proveedores locales podrá abastecer la nueva cadena de suministro de VE; algunos ya han cerrado.
Para los trabajadores tailandeses, los cambios generan inquietud. La industria automotriz sostiene cerca de un millón de empleos, y existe preocupación por que las empresas chinas —que suelen depender más de la automatización y ser menos tolerantes con los sindicatos— no ofrezcan las mismas oportunidades laborales ni las mismas condiciones de trabajo que sus predecesoras japonesas.
Guerras de precios, exceso de capacidad y desafíos del mercado
Uno de los efectos más visibles de la llegada de los VE chinos ha sido una intensa guerra de precios. Al competir por una mayor cuota de mercado, las marcas chinas han reducido sus precios, lo que hace que los VE sean más asequibles para los consumidores tailandeses, pero reduce los márgenes de todos los fabricantes. BYD, por ejemplo, ha ofrecido grandes descuentos en su modelo Dolphin, lo que llevó a los reguladores a examinar la medida, aunque finalmente la empresa quedó exonerada de cualquier infracción.
Esta intensa competencia ha generado una paradoja: aunque las ventas de VE aumentan y se prevé que superen las 100.000 unidades este año, el mercado automotriz tailandés en su conjunto está en retroceso. El elevado endeudamiento de los hogares, las condiciones de crédito más estrictas y la incertidumbre económica han frenado la demanda. Muchos consumidores aplazan sus compras a la espera de nuevas reducciones de precios, mientras que algunas marcas chinas, como Neta, han tenido dificultades para cumplir los requisitos de producción local y afrontan problemas financieros.
El Gobierno tailandés ha respondido ajustando sus programas de subsidios. Ahora, los fabricantes pueden contabilizar los vehículos exportados para cumplir sus compromisos de producción local, lo que alienta a las empresas a utilizar Tailandia como base de exportación al Sudeste Asiático y otros mercados. Esto es fundamental, ya que el mercado nacional por sí solo no puede absorber la creciente producción de las nuevas fábricas.
Desarrollo de la cadena de suministro de VE: oportunidades y riesgos
La inversión china no se limita al ensamblaje de automóviles. Los fabricantes chinos de autopartes han triplicado su presencia en Tailandia, especialmente en el pujante sector de las baterías para VE. Esta expansión está convirtiendo a Tailandia en una base regional de suministro, con potencial para abastecer a otros mercados asiáticos.
Sin embargo, las partes de mayor valor de la cadena de suministro de VE —la fabricación de celdas de batería y la investigación y el desarrollo avanzados— siguen concentradas en gran medida en China. Aunque Tailandia registra una ola de proyectos de ensamblaje y fabricación de baterías, la tecnología básica y la producción de alto valor permanecen en manos chinas. Según analistas del sector, solo alrededor del 15 % de la capacidad mundial de VE anunciada se encuentra fuera de China, y los proyectos en el extranjero afrontan mayores riesgos de ejecución y plazos de finalización más largos.
Esta dinámica plantea oportunidades y desafíos para Tailandia. Por un lado, el ensamblaje local crea empleos y atrae inversiones. Por otro, existe el riesgo de que el país dependa de la tecnología importada y quede expuesto a cambios en la estrategia empresarial china o a tensiones comerciales mundiales.
Preocupación por la industria local y llamados a adoptar medidas
Los funcionarios tailandeses son muy conscientes de estos riesgos. La Junta de Inversiones promueve activamente que las empresas chinas aumenten el uso de materiales y componentes de origen local y creen empresas conjuntas con compañías tailandesas. El objetivo es garantizar que los beneficios de la transición a los VE se distribuyan ampliamente y que Tailandia desarrolle sus propias capacidades en la nueva economía verde.
En una entrevista, Narit Therdsteerasukdi, secretario general de la Junta de Inversiones de Tailandia, subrayó: «Las inversiones chinas han desempeñado un papel crucial en la transformación del panorama industrial de Tailandia e impulsan el crecimiento de sectores clave alineados con los objetivos estratégicos del país».
Sin embargo, los proveedores locales afrontan una dura competencia en precios y tecnología. Algunos piden al Gobierno que exija una mayor proporción de piezas de origen local en los VE, mientras que otros reclaman apoyo para que los trabajadores se capaciten para asumir nuevas funciones en el sector.
Las ambiciones de Tailandia en materia de VE: objetivos verdes y competencia mundial
La apuesta de Tailandia por los vehículos eléctricos no responde solo a una política industrial: también forma parte de su estrategia climática y energética. El objetivo del Gobierno de que el 30 % de los vehículos fabricados en el país sean de cero emisiones para 2030 se enmarca en esfuerzos más amplios para reducir las emisiones de carbono y posicionar a Tailandia como líder del transporte sostenible.
Esto coincide con el giro de China hacia una «BRI 2.0», una versión más ecológica y orientada al comercio de la Iniciativa de la Franja y la Ruta. Tras años de críticas por el impacto ambiental y social de los proyectos de la BRI, Pekín ahora da prioridad a las exportaciones de energía limpia y tecnología verde. En 2024, las tecnologías de energía limpia representaron un récord del 10 % del PIB de China, con ventas e inversiones por valor de 1,9 billones de dólares.
Para Tailandia, esto significa acceder a tecnología avanzada para VE y tener la oportunidad de convertirse en un centro regional de tecnologías limpias. Pero también implica afrontar los riesgos del exceso de capacidad, la volatilidad de los precios y la dependencia de proveedores extranjeros. Las autoridades deben equilibrar los beneficios de trasladar la fabricación al país con la necesidad de proteger la industria local y garantizar una transición justa para los trabajadores.
Implicaciones regionales y mundiales
La experiencia de Tailandia se observa de cerca en todo el Sudeste Asiático y más allá. Ante las barreras que afrontan en Estados Unidos y Europa, los fabricantes chinos de automóviles se dirigen a mercados emergentes como Tailandia, Indonesia, Brasil y Malasia. Estos países tienen menos barreras comerciales y una demanda de los consumidores en crecimiento, por lo que resultan atractivos para la expansión china.
La estrategia de China es clara: establecer plantas de ensamblaje locales para obtener incentivos, consolidar el reconocimiento de sus marcas y, con el tiempo, dominar el mercado. Este enfoque ya ha convertido a China en el mayor exportador de automóviles del mundo, con cerca de cinco millones de vehículos enviados al extranjero el año pasado, entre ellos una proporción creciente de híbridos enchufables y vehículos eléctricos de batería.
Los desafíos por delante: sostenibilidad, competencia y el camino a seguir
Pese al rápido avance, la transición de Tailandia a los VE dista de ser sencilla. El mercado está saturado, la competencia es intensa y persisten las dificultades económicas. Algunas marcas chinas luchan por sobrevivir, mientras que otras prosperan. Tal vez haya que revisar los ambiciosos objetivos del Gobierno ante una demanda menor de lo previsto y las dificultades de los proveedores locales.
Los expertos sugieren que Tailandia debería centrarse en desarrollar industrias de mayor valor agregado, fomentar la transferencia de tecnología y apoyar a los trabajadores para que mejoren sus competencias. La transición a los VE se considera irreversible, pero su éxito dependerá de una planificación cuidadosa, un sólido apoyo de las políticas públicas y la disposición a adaptarse a las cambiantes condiciones del mercado.
Como señala Bill Russo, fundador y director ejecutivo de Automobility: «La asequibilidad es una propuesta de valor universal». Añade que los fabricantes chinos no solo exportan VE, sino también vehículos de gasolina excedentes a mercados menos preparados para la electrificación, y utilizan esta estrategia como trampolín para establecer sus marcas en todo el mundo.
En última instancia, la capacidad de Tailandia para aprovechar los beneficios de la revolución de los VE y reducir al mínimo sus riesgos determinará si seguirá siendo el «Detroit del Sudeste Asiático» en la era de las energías limpias.
En resumen
- Los fabricantes chinos de VE han invertido más de 1.400 millones de dólares en Tailandia y están transformando rápidamente la industria automotriz del país.
- Las marcas chinas ya dominan el mercado tailandés de VE y desafían el prolongado dominio de los fabricantes japoneses.
- Las intensas guerras de precios y el exceso de capacidad han creado oportunidades para los consumidores, pero también dificultades para los proveedores y trabajadores locales.
- El Gobierno tailandés ha ajustado sus políticas para fomentar las exportaciones y la producción local, con el objetivo de que los VE representen el 30 % de la producción para 2030.
- La mayor parte de la producción de baterías de alto valor y de las actividades de investigación y desarrollo sigue en China, lo que plantea dudas sobre la transferencia de tecnología y la creación de valor local.
- La experiencia de Tailandia pone de relieve la complejidad de la transformación industrial en el contexto del cambio mundial hacia las energías limpias.