La ofensiva de China contra la minería de litio: por qué 2025 marca un punto de inflexión
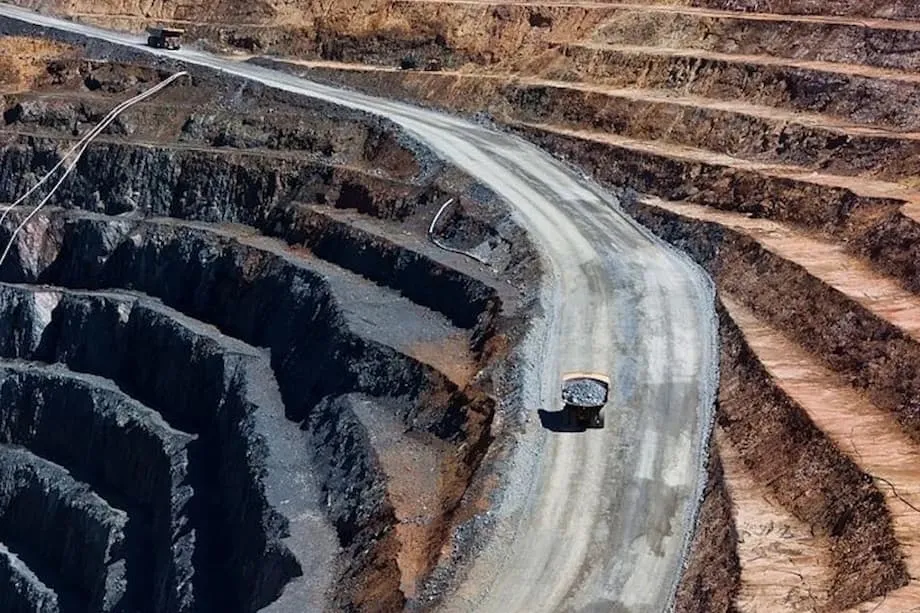
China, el mayor productor y procesador de litio del mundo, ha entrado en una nueva era de regulación y control estratégico de su sector minero de litio. En julio de 2025 entraron en vigor cambios de gran alcance a la Ley de Recursos Minerales del país, que modifican de manera fundamental la clasificación, extracción y gestión del litio. Estas reformas no se limitan a proteger el medioambiente o estabilizar el mercado: buscan asegurar el dominio de China en la cadena mundial de suministro de baterías y redefinir el futuro de los vehículos eléctricos (VE), las energías renovables y la manufactura avanzada en todo el mundo.
Contenido
- La ofensiva de China contra la minería de litio: por qué 2025 marca un punto de inflexión
- ¿Qué desencadenó la reforma regulatoria del litio en China?
- De la autonomía local al control centralizado
- ¿Cómo influyeron el exceso de capacidad y las guerras de precios en las políticas?
- Yichun: el epicentro de la ofensiva regulatoria
- Reacciones del mercado y repercusiones mundiales
- Motivos estratégicos: asegurar la cadena de suministro de baterías de China
- Controles a las exportaciones y cambios en las cadenas mundiales de suministro
- Impactos ambientales y sociales: avanzar hacia las «minas verdes»
- Costos y beneficios sociales y económicos
- Implicaciones más amplias: ¿qué sigue para China y el mundo?
- En resumen
Tras años de rápida expansión, a veces caótica, la industria china del litio está ahora sometida a un escrutinio sin precedentes. La ofensiva del Gobierno contra la minería ilegal, el endurecimiento de las licencias y los nuevos controles a las exportaciones están sacudiendo los mercados mundiales, elevando los precios y obligando a empresas y países a replantearse sus cadenas de suministro. Este artículo analiza los motivos de la reforma regulatoria de China, sus efectos inmediatos y a largo plazo en el mercado del litio y sus implicaciones para la competencia mundial por la electrificación.
¿Qué desencadenó la reforma regulatoria del litio en China?
El auge del litio en China comenzó en serio a finales de la década de 2010, impulsado por la apuesta decidida del país por los vehículos eléctricos y el almacenamiento de energía renovable. Para 2022, China representaba cerca del 36 % del suministro mundial de litio y dominaba el procesamiento y refinado de los productos químicos de litio esenciales para las baterías. Sin embargo, este rápido crecimiento tuvo un costo: degradación ambiental, exceso de capacidad y proliferación de operaciones mineras sin licencia o que incumplían las normas, especialmente en regiones como Yichun, en Jiangxi, conocida como la «capital del litio» de China.
A comienzos de 2023, las autoridades descubrieron una extracción de litio no autorizada generalizada en Yichun, que provocaba daños ambientales e incluso accidentes de transporte. Los reguladores centrales intervinieron, cerraron minas ilegales y dejaron al descubierto deficiencias sistémicas en la supervisión local. Fue una llamada de atención para Pekín, que puso de relieve los riesgos de una regulación descentralizada y la urgente necesidad de adoptar un enfoque unificado y estratégico para los minerales críticos.
De la autonomía local al control centralizado
Antes, los gobiernos provinciales y de las prefecturas tenían una amplia autonomía para conceder derechos mineros, lo que a menudo daba lugar a una aplicación desigual de las normas y a vacíos regulatorios. La Ley de Recursos Minerales revisada, en vigor desde julio de 2025, modificó esta situación al:
- Designar por primera vez el litio como mineral estratégico independiente
- Centralizar en el Ministerio de Recursos Naturales la autoridad para aprobar derechos mineros de minerales estratégicos
- Establecer un contenido mínimo de óxido de litio (Li₂O) del 0,4 % para que los yacimientos puedan clasificarse como yacimientos de mineral de litio
- Exigir la reclasificación de las minas registradas anteriormente en otras categorías de minerales
- Reforzar las normas ambientales y de seguridad y exigir el cumplimiento de los criterios de «mina verde»
Esta centralización busca eliminar el favoritismo local, cerrar vacíos regulatorios y garantizar que solo permanezcan en el sector operadores cualificados que cumplan las normas.
¿Cómo influyeron el exceso de capacidad y las guerras de precios en las políticas?
Después de que los precios del litio alcanzaran máximos históricos a finales de 2022, el mercado experimentó un giro drástico. A finales de 2023, los precios habían caído casi un 90 % porque la nueva oferta superó el crecimiento de la demanda. Esto desató una intensa competencia y dejó a muchas minas pequeñas y de costos elevados en números rojos. En Jiangxi, cerca del 30 % de la capacidad de producción de mica de litio permaneció inactiva durante el primer semestre de 2025 debido a los márgenes negativos.
Esta «carrera hacia el fondo» amenazaba la salud a largo plazo de la industria china del litio. Las autoridades respondieron con una serie de reformas centradas en la oferta, entre ellas:
- Fomentar la consolidación del sector y reducir el exceso de capacidad
- Prohibir las ventas por debajo del costo e incluir el litio en una lista de productos sujetos a estabilización de precios
- Coordinar cierres locales para aliviar el exceso de capacidad
- Promover políticas «contra la involución», término oficial para poner fin a la competencia redundante y destructiva
A mediados de 2025, el organismo de planificación estatal y varios ministerios ya utilizaban activamente el término «contra la involución» en relación con el litio y las baterías, lo que señalaba el paso de una expansión sin freno a un crecimiento controlado y de calidad. La Rama del Litio de la Asociación de la Industria de Metales No Ferrosos de China instó a toda la cadena de suministro a resistir la «competencia feroz» y centrarse en un desarrollo saludable.
Yichun: el epicentro de la ofensiva regulatoria
Yichun, con sus ricos yacimientos de lepidolita y su industria integrada de baterías, se convirtió en el punto de partida de la ofensiva regulatoria de China. A mediados de 2025, la Oficina de Recursos Naturales de Yichun señaló irregularidades en las licencias de ocho minas y exigió informes actualizados sobre reservas y auditorías de cumplimiento. Los principales problemas incluían:
- Diferencias entre los derechos mineros concedidos y los minerales que se extraían realmente
- Infracciones de los límites autorizados y documentación insuficiente
- Discrepancias en los informes de producción
Estos problemas reflejaban el crecimiento rápido y, en ocasiones, desordenado del sector. La ofensiva obligó a los operadores a regularizar sus permisos y presentar solicitudes de renovación, un proceso que se esperaba que durara varios meses. El 9 de agosto de 2025, la mina Jianxiawo de CATL, un importante proveedor del gigante de las baterías, suspendió sus operaciones porque había vencido su permiso, en medio de una auditoría regional. La medida sacudió el mercado: los futuros del carbonato de litio en la Bolsa de Futuros de Cantón subieron un 8 % en un solo día.
Reacciones del mercado y repercusiones mundiales
El efecto inmediato de la aplicación de las normas fue un alza de los precios del litio y una mayor volatilidad. Según Reuters, los futuros alcanzaron su límite máximo de precio tras la suspensión de la mina de CATL, mientras que las acciones de los productores mundiales de litio subieron ante las expectativas de una oferta más limitada. Los analistas advirtieron que hasta el 17 % del suministro mundial de litio podría estar en riesgo si se producían nuevos cierres, aunque es poco probable que haya cierres a gran escala a corto plazo por razones estratégicas.
Motivos estratégicos: asegurar la cadena de suministro de baterías de China
La reforma regulatoria de China no busca únicamente sanear la industria nacional: también pretende afianzar el liderazgo del país en la cadena mundial de suministro de baterías y vehículos eléctricos. En julio de 2025, el Ministerio de Comercio y el Ministerio de Tecnología anunciaron nuevas restricciones a la exportación de tecnologías clave para las baterías, entre ellas las de procesamiento de carbonato e hidróxido de litio, preparación de materiales catódicos y extracción de galio. Estas medidas:
- Exigen autorización previa para exportar las tecnologías sujetas a restricciones
- Aumentan los costos y plazos de cumplimiento para las empresas que participan en empresas conjuntas o acuerdos de servicios técnicos
- Señalan la intención de China de controlar los eslabones iniciales e intermedios de la cadena de valor de las baterías
Al elevar las barreras de entrada y eliminar capacidad especulativa u obsoleta, China busca reducir el exceso de oferta interno, estabilizar los precios y garantizar que solo permanezcan operadores con tecnología avanzada y que cumplan las normas ambientales. Este enfoque reproduce reformas anteriores en los sectores del acero y el carbón, en los que el Gobierno intervino para hacer frente al exceso de capacidad y al riesgo financiero.
Controles a las exportaciones y cambios en las cadenas mundiales de suministro
El dominio de China en el litio y las tierras raras ha hecho que las industrias que dependen de estos recursos, especialmente los fabricantes de automóviles y productos electrónicos, sean cada vez más vulnerables a los riesgos regulatorios y geopolíticos. Los recientes requisitos de licencias de exportación han llevado a los fabricantes de equipos originales (OEM) de todo el mundo a diversificar sus cadenas de suministro, invertir en tecnologías alternativas y buscar nuevas fuentes de minerales críticos fuera de China. Sin embargo, crear nuevas cadenas de suministro es costoso y lleva tiempo, y las capacidades de procesamiento de China siguen sin tener rival a corto plazo.
Impactos ambientales y sociales: avanzar hacia las «minas verdes»
La protección del medioambiente es un pilar central del nuevo marco regulatorio. La Ley de Recursos Minerales revisada exige cumplir los criterios de «mina verde», lo que obliga a las empresas mineras a:
- Realizar evaluaciones de impacto ambiental y labores de restauración
- Crear fondos de restauración y planes de cierre
- Adoptar tecnologías avanzadas para reducir al mínimo los daños ecológicos
Las empresas pueden afrontar responsabilidades administrativas, civiles y penales por daños ambientales, y las operaciones que incumplan las normas corren el riesgo de ser suspendidas o clausuradas. El énfasis del Gobierno en la sostenibilidad también busca ajustar las prácticas mineras de China a las normas internacionales y aumentar la credibilidad de su cadena de suministro en el mundo.
Costos y beneficios sociales y económicos
Si bien una supervisión más estricta mejora los resultados ambientales y la calidad del sector, también eleva los costos y ralentiza el desarrollo de proyectos. Las minas pequeñas y de costos elevados podrían verse obligadas a cerrar, lo que provocaría pérdidas de empleo y alteraciones económicas en algunas regiones. Los gobiernos locales, que históricamente han tenido incentivos para impulsar el crecimiento a corto plazo, ahora se enfrentan a la presión de dar prioridad a la competitividad a largo plazo y a la protección del medioambiente.
Implicaciones más amplias: ¿qué sigue para China y el mundo?
Las reformas de China a la minería de litio están transformando no solo la industria nacional, sino también el mercado mundial de baterías, vehículos eléctricos y almacenamiento de energía renovable. Entre las principales implicaciones figuran:
- Estabilización del mercado: Al frenar el exceso de capacidad y aplicar normas más estrictas, China busca evitar ciclos de auge y caída y fomentar un mercado más estable y transparente.
- Consolidación del sector: Es probable que los operadores pequeños, que incumplen las normas o tienen costos elevados abandonen el mercado, lo que aceleraría la consolidación entre empresas más grandes y tecnológicamente avanzadas.
- Seguridad de la cadena de suministro: Los controles a las exportaciones y la concesión centralizada de licencias refuerzan el control de China sobre los minerales críticos, pero también impulsan a los fabricantes de todo el mundo a diversificar sus fuentes de suministro e invertir en tecnologías alternativas.
- Liderazgo ambiental: La apuesta por las «minas verdes» y normas ambientales más estrictas podría establecer un nuevo referente para la minería responsable en todo el mundo.
Sin embargo, persisten los desafíos. El equilibrio entre la intervención en el mercado y la innovación, la gestión de los efectos económicos locales y las tensiones geopolíticas pondrán a prueba la capacidad de China para mantener su liderazgo en la competencia mundial por el litio.
En resumen
- La Ley de Recursos Minerales revisada de China, en vigor desde julio de 2025, designa el litio como mineral estratégico y centraliza el control regulatorio.
- Las nuevas normas buscan combatir la minería ilegal, el exceso de capacidad y los daños ambientales, especialmente en regiones clave como Yichun.
- Las reformas centradas en la oferta y las políticas «contra la involución» buscan poner fin a la competencia destructiva y promover un crecimiento de calidad.
- Las restricciones a la exportación de tecnologías relacionadas con el litio refuerzan el dominio de China en la cadena de suministro de baterías, pero impulsan la diversificación de las cadenas mundiales de suministro.
- Las normas ambientales y de seguridad son ahora más estrictas y se centran en el cumplimiento de los criterios de «mina verde».
- Se espera que las reformas estabilicen el mercado, aceleren la consolidación del sector y establezcan nuevas normas para una minería responsable.
- Los fabricantes de todo el mundo afrontan mayores riesgos regulatorios y buscan fuentes alternativas, pero las capacidades de procesamiento de China siguen siendo cruciales a corto plazo.