La inversión se acelera mientras retroceden las ganancias de los desarrolladores
Vietnam atrajo US$50.360 millones en inversión extranjera directa registrada durante los primeros nueve meses de 2026, un aumento del 76,4% respecto del año anterior. Sin embargo, los desarrolladores de parques industriales cubiertos por SSI Research registraron una caída del 40% en las ganancias netas del primer semestre, hasta aproximadamente 4 billones de dong vietnamitas, incluso cuando se recuperó la demanda de terrenos industriales.
Contenido
- La inversión se acelera mientras retroceden las ganancias de los desarrolladores
- Qué miden las cifras de inversión
- La industria manufacturera impulsa el despliegue de capital
- La ocupación de terrenos se recupera en ambas regiones
- Por qué cayeron las ganancias pese a la recuperación de los arrendamientos
- Los nuevos parques afrontan una ecuación de costos más difícil
- Más oferta y decisiones cautelosas de los inquilinos
- La recuperación llega tras una desaceleración anterior de los arrendamientos
- Los resultados varían entre empresas y las compensaciones son una fuente de ingresos distinta
- Puntos clave
El contraste refleja algo más que un desfase entre los anuncios de inversión y la construcción de fábricas. Los desarrolladores afrontan la ausencia de grandes transacciones de terrenos contabilizadas un año antes, mayores gastos por intereses, cambios en el reconocimiento de ingresos y un aumento de los costos de desarrollo. Los parques existentes aún pueden alcanzar márgenes superiores al 50%, según SSI, mientras que los nuevos proyectos podrían obtener solo entre el 30% y el 35%.
La actualización sectorial de octubre de SSI Research, fechada el 9 de octubre de 2026, mantiene, no obstante, una perspectiva de inversión positiva para algunos operadores y empresas de caucho que convierten terrenos de plantaciones. Entre sus preferidos figuran Viglacera e IDICO, cuyas ganancias aumentaron pese al retroceso registrado por el conjunto de desarrolladores cubiertos por la firma.
La distinción central está entre la demanda de espacio y el momento y la rentabilidad de ofrecerlo. La inversión extranjera, los contratos de arrendamiento firmados, la entrega de terrenos y las ganancias declaradas miden distintas etapas del ciclo de inversión. No es necesario que sus variaciones coincidan dentro de un mismo período contable.
Qué miden las cifras de inversión
La Oficina Nacional de Estadística informó el 3 de octubre que la inversión extranjera desembolsada alcanzó US$21.070 millones entre enero y septiembre, un aumento del 12,1% y la cifra más alta para ese período en cinco años. Los US$21.100 millones citados en el análisis sectorial son el total redondeado.
La inversión registrada creció mucho más rápido que los desembolsos. El registro contabiliza los compromisos de inversión, mientras que los desembolsos miden el capital efectivamente utilizado. Esta diferencia ayuda a explicar por qué un aumento pronunciado de la inversión extranjera directa (IED) anunciada no se traduce de inmediato en un incremento equivalente de las ganancias de los parques industriales.
El capital recién registrado sumó US$29.240 millones en 3.108 proyectos. El número de proyectos aumentó un 6,2%, mientras que su capital registrado alcanzó 2,4 veces el monto de un año antes. Otros 948 proyectos existentes registraron US$14.150 millones en capital adicional, un aumento del 25,1%. Los aportes de capital y las compras de acciones sumaron US$6.970 millones en 2.335 operaciones, un incremento del 44% en valor.
Estas categorías también tienen consecuencias distintas para la demanda inmobiliaria. Un nuevo proyecto manufacturero puede necesitar un terreno para una fábrica, mientras que una compra de acciones puede cambiar la propiedad sin requerir más terreno. Por tanto, la cifra total de IED registrada no puede considerarse una medida directa de las nuevas necesidades de espacio industrial.
La industria manufacturera impulsa el despliegue de capital
La industria manufacturera y de procesamiento recibió US$17.400 millones en inversión desembolsada, el 82,6% del total. El sector inmobiliario recibió US$1.590 millones, o el 7,5%, mientras que la producción y distribución de electricidad, gas, vapor y aire acondicionado recibió US$723,4 millones.
La composición de los nuevos compromisos estuvo menos concentrada. La industria manufacturera y de procesamiento representó US$13.380 millones, o el 45,8% del capital recién registrado, mientras que el transporte y almacenamiento atrajeron US$5.140 millones, o el 17,6%. Por tanto, la participación de la industria manufacturera en los desembolsos fue 36,8 puntos porcentuales superior a su participación en los nuevos registros, aunque las dos medidas corresponden a distintas etapas de la inversión.
Singapur fue la mayor fuente de inversión recién registrada, con US$9.260 millones, seguido de Corea del Sur, con US$5.700 millones, y Luxemburgo, con US$4.990 millones. Singapur y Corea del Sur representaron, respectivamente, el 31,7% y el 19,5%, y juntos sumaron el 51,2% de los nuevos registros. Se trata de los países de origen de la inversión que llega a Vietnam, no de destinos que reciben IED vietnamita.
El predominio de la industria manufacturera en el capital efectivamente desplegado respalda la demanda de instalaciones industriales. No permite determinar cuándo los operadores de parques concretos recibirán inquilinos, completarán entregas de terrenos o reconocerán ingresos.
La ocupación de terrenos se recupera en ambas regiones
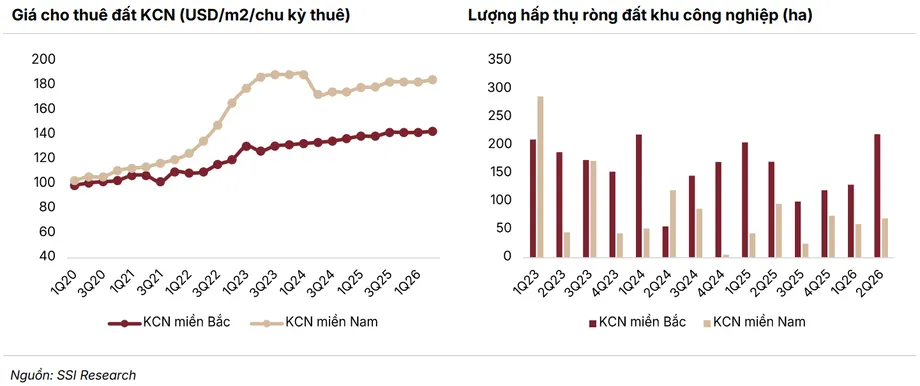
El norte de Vietnam registró una absorción neta de aproximadamente 217 hectáreas de terrenos industriales en el segundo trimestre de 2026, frente a 134 hectáreas en el primero. El aumento fue de 83 hectáreas, o cerca del 62%, y el resultado trimestral más alto desde las 218 hectáreas del primer trimestre de 2024.
La absorción neta mide el aumento de la superficie industrial ocupada durante un período. Es un indicador más cercano a la actividad del mercado inmobiliario que los registros de inversión, aunque tampoco determina cuántos ingresos puede contabilizar cada desarrollador.
La absorción en el sur alcanzó 67 hectáreas en el segundo trimestre, frente a 57 hectáreas en el trimestre anterior y 10 hectáreas un año antes. El aumento interanual fue de 57 hectáreas, y la ocupación llegó a 6,7 veces el nivel anterior. El incremento trimestral fue más moderado, de aproximadamente el 17,5%.
Los alquileres promedio solicitados también subieron. Los terrenos industriales del norte se ofrecieron a US$143 por metro cuadrado por período de arrendamiento, un 2,9% más que un año antes, mientras que en el sur alcanzaron US$185, un aumento del 3,7%. Estas cotizaciones corresponden a un período de arrendamiento, no a un año. Los alquileres solicitados en el sur fueron US$42 por metro cuadrado más altos, aproximadamente un 29% por encima del promedio del norte, aunque las cifras no demuestran que los terrenos individuales tengan plazos de arrendamiento o características comparables.
Por qué cayeron las ganancias pese a la recuperación de los arrendamientos
Los ingresos netos combinados del primer semestre de los desarrolladores de parques industriales cubiertos por SSI cayeron un 20,2%, hasta unos 38 billones de dong vietnamitas. Las ganancias netas disminuyeron más, un 40%, hasta cerca de 4 billones. Este grupo de empresas no debe confundirse con todas las compañías de parques industriales que operan en Vietnam.
Becamex, que cotiza con el símbolo BCM, registró ingresos de 1,66 billones de dong vietnamitas, un 65% menos, y ganancias netas de 320.000 millones, un descenso del 82,7%. Kinh Bac City, o KBC, registró ingresos de 1,93 billones, un 46% menos, mientras que las ganancias después de impuestos cayeron un 79,2%, hasta 260.000 millones.
Sonadezi Chau Duc, o SZC, informó de ingresos de 234.000 millones, un 63% menos, y ganancias netas de 36.000 millones, un descenso del 83,7%. SSI atribuyó buena parte de los resultados débiles de BCM, KBC y D2D a la ausencia de grandes transacciones de terrenos comparables a las del año anterior, junto con el aumento de los costos por intereses.
SZC y Sonadezi, o SNZ, también se vieron afectadas por el reconocimiento uniforme de los ingresos a lo largo del período de arrendamiento. Con este método, los ingresos por arrendamiento se distribuyen en varios períodos contables, en lugar de concentrarse al inicio. Por ello, unas ganancias menores en un semestre concreto pueden reflejar tanto el calendario contable como el desempeño comercial.
Estas explicaciones no restan importancia a la caída de las ganancias. Los mayores costos de financiación y la menor cantidad de grandes transacciones reconocidas siguen afectando los rendimientos declarados. Sin embargo, muestran por qué la caída no puede interpretarse simplemente como una señal de que los fabricantes han dejado de buscar terrenos industriales.
Los nuevos parques afrontan una ecuación de costos más difícil
SSI estima que los nuevos parques industriales pueden alcanzar márgenes de entre el 30% y el 35%, frente a más del 50% en los parques consolidados. Tomando como referencia un margen del 50%, la diferencia ya es de entre 15 y 20 puntos porcentuales, y es mayor cuando un parque existente supera ese nivel.
La compensación por terrenos, la preparación del sitio y la construcción de infraestructura son las principales presiones. SSI afirma que los ajustes de los límites administrativos y la consolidación de provincias han elevado los costos de compensación. Los precios de materiales de construcción clave, como arena, piedra, cemento y material de relleno, han subido alrededor de un 20% respecto del año anterior.
Estos aumentos superan ampliamente el crecimiento anual declarado de los alquileres solicitados: el 2,9% en el norte y el 3,7% en el sur. Las cifras se refieren a bases distintas de costos e ingresos, por lo que no pueden restarse para calcular un margen. Sin embargo, muestran por qué unos aumentos modestos de los alquileres podrían no bastar para proteger los rendimientos de los terrenos recién desarrollados.
SSI prevé que los alquileres de los parques industriales se mantengan, en términos generales, estables en 2027, mientras los nuevos proyectos compiten por inquilinos. Los operadores consolidados que ya cuentan con terrenos e infraestructura tienen una ventaja: pueden arrendar la capacidad existente sin asumir todos los gastos de desarrollo que afronta un proyecto nuevo.
Más oferta y decisiones cautelosas de los inquilinos
CBRE estima que aproximadamente 1.347 hectáreas de terrenos industriales llegarán al mercado desde el cuarto trimestre de 2026 hasta 2027. Se proyectan 664 hectáreas adicionales en el norte y 683 en el sur, un reparto casi igual.
Entre las ubicaciones previstas para la nueva oferta en el norte figuran Bac Ninh, Thai Nguyen, Hai Phong y Hung Yen. En el sur se esperan nuevas incorporaciones en Dong Nai, Binh Duong, Long An, Tay Ninh y Ba Ria Vung Tau. Una mayor capacidad ofrece más opciones a los fabricantes que buscan expandirse, pero también aumenta la competencia entre los desarrolladores que intentan ocupar los nuevos parques.
SSI prevé que los nuevos contratos de arrendamiento y memorandos de entendimiento de las empresas que cubre sumen alrededor de 1.000 hectáreas en 2027, un aumento del 18,6%. Un memorando de entendimiento registra la intención de llegar a un acuerdo y no debe equipararse a una entrega de terrenos completada ni a ingresos reconocidos.
Se espera que los inquilinos de China, Taiwán y Hong Kong sigan siendo importantes, en particular en zonas industriales secundarias. La expansión y reubicación de fabricantes con inversión extranjera, la diversificación de los lugares de producción y las mejoras de infraestructura respaldan las perspectivas de arrendamiento.
La incertidumbre sobre los aranceles de Estados Unidos sigue influyendo en las decisiones de los inquilinos sobre sus compromisos de capital. Algunos inversores optan por fábricas ya construidas en lugar de iniciar de inmediato proyectos más grandes. Esto les permite empezar con un compromiso menor, pero SSI señala que el cambio puede retrasar el reconocimiento de ingresos y ganancias de los desarrolladores de terrenos industriales.
La recuperación llega tras una desaceleración anterior de los arrendamientos
El contraste entre las ganancias y los arrendamientos ya era visible en el informe de diciembre de 2025 de SSI Research, fechado el 23 de diciembre. Los desarrolladores de parques industriales que cotizan en bolsa registraron ingresos de 21,8 billones de dong vietnamitas en el tercer trimestre, un 19% más, y ganancias netas de 5,2 billones, un aumento del 59%, aunque los memorandos de entendimiento y los nuevos arrendamientos cayeron un 27%.
Ese informe atribuyó parte de las sólidas ganancias a la reducción de los costos de los bienes vendidos en IDC, NTC y KBC, y a las ganancias de las empresas relacionadas con el caucho GVR, PHR y DPR. También advirtió sobre la lentitud de las decisiones de arrendamiento, el menor tamaño de los proyectos y la preferencia por fábricas ya construidas.
En su análisis de los riesgos de transbordo, el informe de diciembre mencionó un posible arancel del 40% a las exportaciones vietnamitas, junto con tasas de alrededor del 25% para India y del 19% para sus pares de la ASEAN. Esas cifras reflejan la evaluación del informe en ese momento; no confirman el tratamiento arancelario aplicable a cada envío en 2026.
SSI también señaló las autopistas, las vías de circunvalación, la Circular 33/2025 y la Ley de Inversiones enmendada como factores que respaldan las perspectivas de inversión a largo plazo. La secuencia muestra cómo una debilidad de los arrendamientos puede preceder a una desaceleración de las ganancias, del mismo modo que una recuperación de la demanda puede anticipar un aumento de las ganancias reconocidas:
- Tercer trimestre de 2025: los desarrolladores que cotizan en bolsa registraron mayores ganancias mientras los nuevos arrendamientos y memorandos de entendimiento cayeron un 27%.
- 23 de diciembre de 2025: SSI advirtió que un reconocimiento más lento de los arrendamientos podría debilitar las ganancias de BCM, IDC, VGC y SZC en 2026.
- Segundo trimestre de 2026: la absorción de terrenos industriales se recuperó hasta las 217 hectáreas en el norte y las 67 hectáreas en el sur.
- 3 de octubre de 2026: la Oficina Nacional de Estadística informó de US$21.070 millones en desembolsos de inversión durante los primeros nueve meses.
- Desde el cuarto trimestre de 2026 hasta 2027: se prevé que alrededor de 1.347 hectáreas adicionales de terrenos industriales lleguen al mercado.
Los resultados varían entre empresas y las compensaciones son una fuente de ingresos distinta
Las ganancias netas de IDICO aumentaron un 20,2% en el primer semestre, hasta 1 billón de dong vietnamitas, mientras que las de Viglacera subieron un 37,5%, hasta 1,15 billones. El mayor arrendamiento de terrenos y la recuperación de la demanda de materiales de construcción respaldaron sus resultados. Estos aumentos muestran que el promedio del sector oculta diferencias considerables entre empresas.
SSI prefiere VGC e IDC por sus valoraciones atractivas y su sólido flujo de caja operativo, que, según la firma, permite mantener dividendos en efectivo sostenibles. Esta evaluación difiere de sus preferencias de diciembre de 2025 por KBC, PHR y GVR, y de su advertencia anterior de que IDC y VGC podrían registrar ganancias más débiles en 2026.
Para 2027, SSI prevé que las ganancias de Viglacera aumenten un 29%, con el respaldo de Song Cong II y Tran Yen, además de Phu Ha, Thuan Thanh y Yen Phong IIC. Se trata de una previsión que depende de la actividad de los proyectos, no de un resultado ya obtenido.
Las empresas de caucho tienen un motor de ganancias distinto. Las ganancias del primer semestre aumentaron un 72,8% en GVR y un 232,5% en Phuoc Hoa Rubber, o PHR. SSI espera que las compensaciones por la conversión de terrenos de plantaciones sigan respaldando a GVR, PHR y DPR, y señala que PHR y DPR ofrecen rendimientos por dividendos en efectivo de entre el 8% y el 11%.
Los ingresos por compensación son distintos de los ingresos recurrentes del arrendamiento de terrenos industriales. Dependen de la conversión de terrenos y del momento de los pagos, mientras que los rendimientos por dividendos dependen del precio de las acciones y de las distribuciones. Ninguno debe considerarse un rendimiento anual garantizado.
SSI prevé que las ganancias netas combinadas en 2027 de las empresas de parques industriales y de caucho que cubre y que participan en la conversión de terrenos alcancen 22,3 billones de dong vietnamitas, un aumento del 12,4%. Esta previsión más amplia no es directamente comparable con los 4 billones de ganancias del primer semestre de 2026 de los desarrolladores de parques industriales. Las cuestiones pendientes son a qué ritmo los acuerdos se traducirán en entregas de terrenos, si la nueva oferta mantendrá estables los alquileres y cuánto reducirán los mayores costos de desarrollo las ganancias derivadas de la recuperación de la demanda.
Puntos clave
- Vietnam registró US$50.360 millones en IED durante los primeros nueve meses de 2026, un 76,4% más, mientras que los desembolsos aumentaron un 12,1%, hasta US$21.070 millones.
- Los desarrolladores de parques industriales cubiertos por SSI registraron una caída del 40% en las ganancias netas del primer semestre, hasta aproximadamente 4 billones de dong vietnamitas.
- La absorción de terrenos se recuperó en ambas regiones en el segundo trimestre: alcanzó 217 hectáreas en el norte y 67 hectáreas en el sur.
- Se estima que los márgenes de los nuevos parques serán de entre el 30% y el 35%, frente a más del 50% en los parques consolidados.
- Se prevé que alrededor de 1.347 hectáreas de nueva oferta lleguen al mercado desde finales de 2026 hasta 2027, mientras SSI espera que los alquileres se mantengan, en general, estables en 2027.
- IDICO y Viglacera aumentaron sus ganancias del primer semestre; las compensaciones por conversión de terrenos de plantaciones de caucho constituyen una fuente de ingresos distinta para GVR, PHR y DPR.
- SSI prevé que las ganancias combinadas en 2027 de las empresas de parques industriales y de caucho cubiertas por la firma que participan en la conversión de terrenos alcancen 22,3 billones de dong vietnamitas, un aumento del 12,4%.