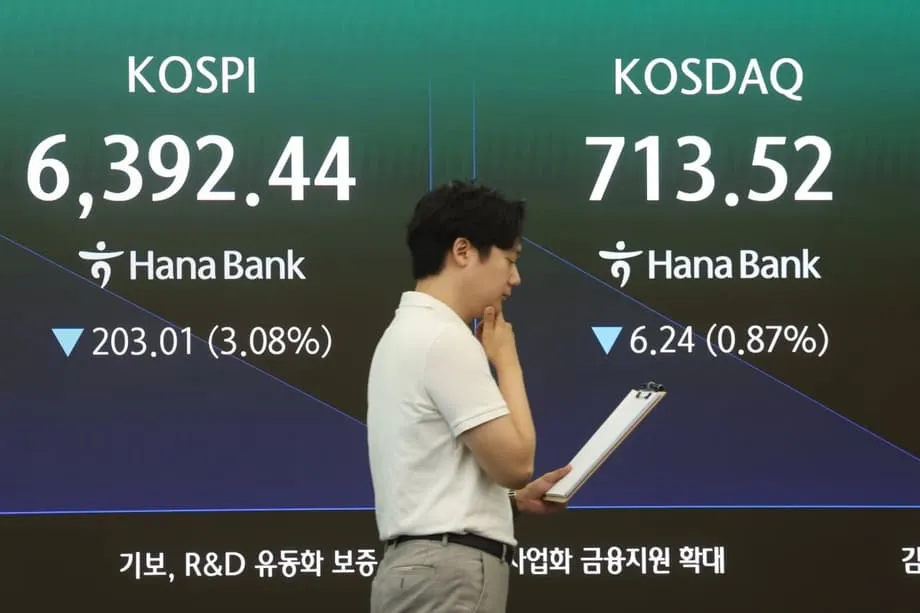
Cómo entender la turbulencia del mercado surcoreano
Las autoridades financieras de Corea del Sur se preparan para imponer controles más estrictos a los fondos cotizados (ETF) apalancados de alto riesgo vinculados a una sola acción, después de que muchos inversores minoristas sufrieran fuertes pérdidas durante una brusca corrección del mercado. Los productos, lanzados a finales de mayo, permitían apostar por empresas individuales como Samsung Electronics y SK Hynix con el doble de su rendimiento diario. Los inversores minoristas destinaron rápidamente 14 billones de wones a estos instrumentos, mientras que los inversores extranjeros aportaron apenas unos 2 billones de wones.
Contenido
- Cómo entender la turbulencia del mercado surcoreano
- Cómo funcionan los ETF apalancados vinculados a una sola acción
- Magnitud de las pérdidas de los inversores minoristas
- Disculpas del Gobierno y presión política
- Medidas regulatorias ya vigentes
- Propuestas de facultades regulatorias de emergencia
- Efectos más allá de los operadores minoristas
- Lecciones más amplias sobre el apalancamiento y la estructura del mercado
- Puntos clave
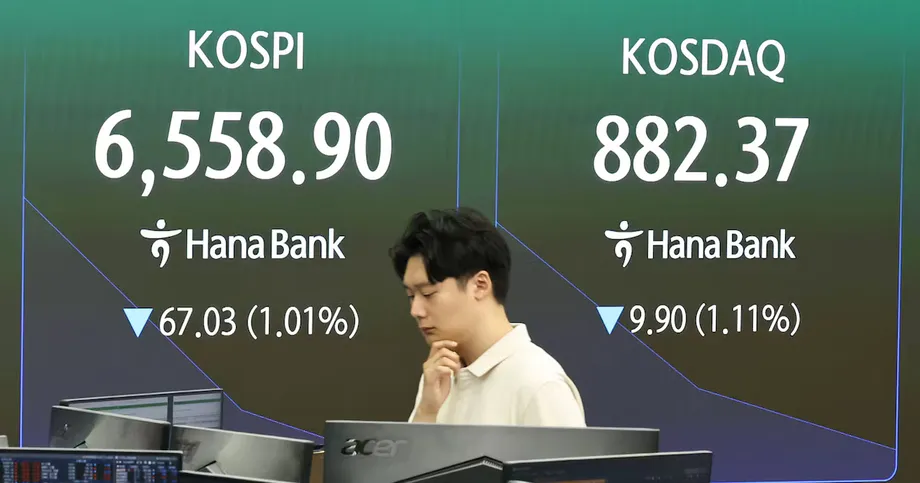
Más tarde, el índice Kospi cayó casi un 35 % en un mes, cuando las acciones de empresas de semiconductores retrocedieron desde los máximos históricos alcanzados en junio. Los productos diseñados para ofrecer el doble de la variación diaria de las acciones de SK Hynix perdieron más del 80 % respecto de su máximo del 23 de junio. El producto equivalente de Samsung Electronics cayó casi un 75 % desde su máximo del 3 de junio.
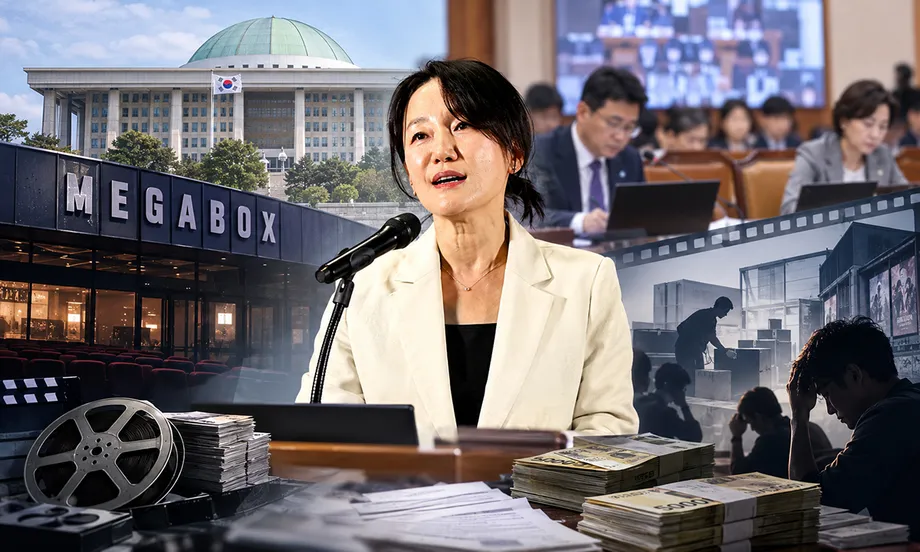
El ministro de Finanzas, Koo Yun-cheol, se disculpó durante una sesión parlamentaria después de que varios legisladores criticaran la rápida puesta en marcha de los productos. Lee Eog-weon, presidente de la Comisión de Servicios Financieros, dijo ante la Asamblea Nacional que los reguladores estudian restringir el acceso a los inversores profesionales y reducir el apalancamiento de dos veces, ya que este amplifica la volatilidad.
Cómo funcionan los ETF apalancados vinculados a una sola acción
A diferencia de los ETF convencionales, que siguen una cesta diversificada de acciones, estos productos utilizan derivados para multiplicar la exposición al precio de las acciones de una sola empresa. Su objetivo es ofrecer el doble del rendimiento diario de la acción subyacente. Como el apalancamiento se reajusta cada día, los rendimientos durante periodos más largos pueden diferir considerablemente de un simple múltiplo del desempeño de la acción, debido al efecto de la capitalización en periodos volátiles.
Si una acción sube un 30 % y luego cae un 23,1 % hasta volver a su precio inicial, una acción ordinaria recupera su valor original. Una versión apalancada al doble cae un 46,2 % en el descenso y termina muy por debajo del nivel inicial. Este mecanismo de reajuste diario explica por qué muchos titulares perdieron mucho más de lo esperado cuando se revirtió la subida.
Magnitud de las pérdidas de los inversores minoristas
Los inversores minoristas que compraron cerca de los máximos de junio afrontaron requerimientos de margen y liquidaciones forzosas, que añadieron presión vendedora. Las estimaciones sitúan las pérdidas totales de los inversores minoristas en ETF apalancados vinculados a una sola acción en hasta 56 billones de wones. Según se informó, un inversor perdió más de 2.100 millones de wones en una posición de 5.000 millones de wones en un producto vinculado a SK Hynix. Los depósitos de garantía para operaciones, mantenidos por los inversores, disminuyeron en 21,21 billones de wones en poco más de un mes, lo que indica una menor capacidad para realizar nuevas compras.
Entre los efectos más amplios en el mercado hubo varias interrupciones automáticas de las operaciones y la activación de mecanismos de suspensión temporal de la negociación programada. En una sesión, el Kospi llegó a caer un 12,6 % durante la jornada antes de cerrar con un descenso del 6 %.
Disculpas del Gobierno y presión política
El vice primer ministro Koo Yun-cheol asumió la responsabilidad durante una audiencia parlamentaria. Lee Eog-weon, presidente de la Comisión de Servicios Financieros, lamentó el aumento de la volatilidad del mercado causado por los productos. Legisladores de la oposición y del partido gobernante preguntaron si el lanzamiento se había producido por presiones externas y si las medidas de protección de los inversores se habían examinado adecuadamente antes de su cotización.
Como el múltiplo de seguimiento de dos veces es demasiado alto, reducirlo probablemente contribuiría a moderar la volatilidad.
Lee Eog-weon hizo estas declaraciones al hablar de posibles cambios legislativos. Kim Yong-beom, jefe de políticas presidenciales, defendió la decisión original y señaló que los inversores minoristas operan activamente con muchos derivados y que las dos empresas de semiconductores representan una parte importante del mercado. Los críticos rechazaron esa explicación y pidieron que se asumieran responsabilidades.
Medidas regulatorias ya vigentes
Las autoridades elevaron de 10 millones a 30 millones de wones el depósito mínimo para operar con estos productos y aumentaron de una a 20 acciones la unidad mínima de negociación. Ambos cambios entraron en vigor el 31 de julio. Ahora se propone limitar al 20 % la proporción de las posiciones apalancadas de los inversores individuales respecto de su cartera total. Otros requisitos incluyen programas de formación obligatorios más largos y ejercicios de negociación simulada antes de poder operar.
El volumen de negociación de los productos afectados cayó un 75,5 % el primer día de aplicación de las nuevas reglas sobre depósitos. Su proporción del volumen total de negociación del Kospi bajó de un promedio del 33,8 % en julio al 6,4 %.
Propuestas de facultades regulatorias de emergencia
Los reguladores están preparando enmiendas que permitirían a las autoridades prescindir de las reuniones de los beneficiarios y reducir directamente el apalancamiento de dos veces a 1,5 veces o incluso a una vez durante episodios de volatilidad extrema. El cambio se inspira en el marco flexible de apalancamiento de Hong Kong, pero otorgaría a los reguladores facultades de intervención preventiva, en lugar de depender del criterio de los gestores de fondos. Las autoridades también estudian una estructura de apalancamiento variable que los gestores de activos podrían ajustar entre una y dos veces según las condiciones del mercado.
Los participantes del mercado han pedido definiciones jurídicas claras de los criterios que activarían las medidas de emergencia, así como procedimientos de notificación y opciones de salida para los inversores actuales, con el fin de mantener la previsibilidad. Los analistas prevén que la volatilidad siga siendo elevada hasta que las medidas se apliquen a mediados de agosto.
Efectos más allá de los operadores minoristas
La caída también ha afectado a las instituciones financieras. OK Savings Bank, el segundo banco de ahorro más grande del país, informó de pérdidas vinculadas a posiciones en los mismos productos apalancados. Algunos inversores minoristas han trasladado sus operaciones a mercados extranjeros: las compras netas de acciones de Estados Unidos alcanzaron los 4.670 millones de dólares en julio, la mayor entrada mensual desde enero. El producto Direxion Daily Semiconductor Bull 3X Shares por sí solo atrajo compras netas de inversores coreanos por valor de 3.770 millones de dólares.
Esas posiciones en el extranjero también perdieron valor: el valor de las tenencias de acciones estadounidenses de los inversores minoristas coreanos cayó en 33.700 millones de dólares entre finales de mayo y finales de julio, pese a las entradas netas de capital.
Lecciones más amplias sobre el apalancamiento y la estructura del mercado
Este episodio muestra cómo los productos apalancados con reajuste diario, combinados con préstamos con margen, pueden acelerar tanto las subidas como las caídas. Las ventas forzosas provocadas por los requerimientos de margen añadieron presión bajista cuando los precios empezaron a caer. El elevado peso de Samsung Electronics y SK Hynix en el Kospi, que juntas representan casi la mitad de la capitalización bursátil del índice, concentró el riesgo en un solo sector y amplificó la corrección cuando cambió el ánimo del mercado.
También han vuelto los debates a largo plazo sobre el descuento de valoración de Corea, conocido como «Korea Discount», y la necesidad de mejorar el gobierno corporativo y diversificar más la industria para reducir la exposición a un solo sector.
Puntos clave
- Los ETF apalancados vinculados a una sola acción de Samsung Electronics y SK Hynix se lanzaron a finales de mayo y atrajeron compras de inversores minoristas por 14 billones de wones.
- Muchos productos perdieron entre el 75 % y el 80 % de su valor después de que el Kospi cayera casi un 35 % en un mes.
- El ministro de Finanzas, Koo Yun-cheol, se disculpó ante el Parlamento por el lanzamiento sin una evaluación suficiente de los riesgos.
- Los reguladores elevaron los depósitos mínimos a 30 millones de wones, aumentaron a 20 acciones las unidades de negociación y propusieron un límite del 20 % de la cartera.
- Las enmiendas en estudio permitirían a las autoridades reducir el apalancamiento en situaciones de emergencia sin la aprobación de los beneficiarios.
- Los inversores minoristas han aumentado sus compras de ETF apalancados de Estados Unidos ante el endurecimiento de las restricciones nacionales.
- El reajuste diario y los requerimientos de margen amplificaron las pérdidas durante la venta masiva, más allá de lo que implicaría una exposición simple al doble.