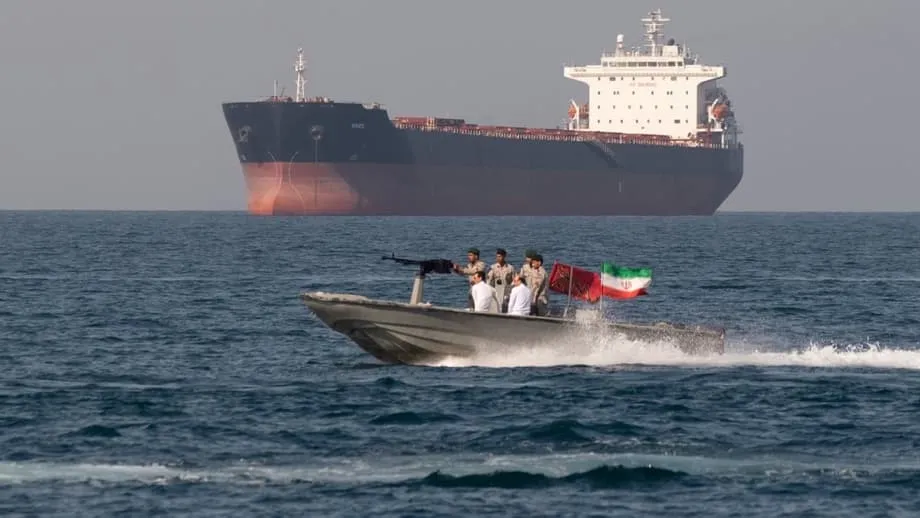
El cierre de un paso estratégico sacude los mercados mundiales
El estrecho de Ormuz, una vía marítima estrecha que separa la península arábiga de Irán, se ha convertido, en la práctica, en una zona prohibida para los petroleros del mundo. Tras los ataques militares de Estados Unidos e Israel contra Irán, iniciados el 28 de febrero de 2026, Teherán tomó medidas para detener el tráfico marítimo por este paso estratégico. El resultado inmediato ha sido una de las interrupciones más graves del suministro energético mundial en décadas: el crudo Brent, de referencia, superó los 100 dólares por barril y alcanzó máximos de 119 dólares en sesiones de negociación volátiles.
Contenido
- El cierre de un paso estratégico sacude los mercados mundiales
- Asia, la región más afectada por la interrupción del suministro
- Las rutas alternativas por oleoducto ofrecen un alivio limitado
- Persisten las vulnerabilidades de seguridad
- Por qué la infraestructura sigue siendo insuficiente
- Los esfuerzos de emergencia de India para diversificar el suministro
- Los mercados de gas natural afrontan una crisis paralela
- Las consecuencias económicas se extienden por todo el mundo
- Surgen alternativas transpacíficas
- Lo que debe saber
Este cuello de botella marítimo, de apenas 33 kilómetros de ancho en su punto más estrecho, permite el tránsito de unos 20 millones de barriles de petróleo al día. Ese volumen representa una quinta parte del consumo mundial de petróleo y una cuarta parte de todo el comercio marítimo de crudo. Cuando se cerró la vía, unos 150 buques petroleros y metaneros optaron por fondear en lugar de arriesgarse a atravesar aguas hostiles, lo que provocó un choque de oferta cuyas consecuencias van mucho más allá de Oriente Medio.
Asia, la región más afectada por la interrupción del suministro
La geografía de los flujos mundiales de petróleo hace que Asia sea la región más vulnerable a esta crisis. Según datos de la Agencia Internacional de la Energía y la Administración de Información Energética de Estados Unidos, alrededor del 84 % del crudo y el 83 % del gas natural licuado que transitan por Ormuz se dirigen a mercados asiáticos. China e India, por sí solas, reciben en conjunto 8,2 millones de barriles diarios antes de la crisis, lo que equivale al 44 % de todo el crudo que pasa por Ormuz.
Japón y Corea del Sur, aunque importan volúmenes menores en términos absolutos, dependen aún más de estos suministros en relación con su capacidad de producción nacional. Estos países prácticamente no producen petróleo crudo, por lo que sus economías dependen por completo de la estabilidad de las importaciones. Taiwán está expuesto a riesgos similares. Analistas de seguridad energética advierten que cualquier interrupción prolongada amenaza la producción industrial de estas potencias manufactureras.
Ni siquiera China, que produce en el país unos 4,3 millones de barriles diarios y mantiene reservas estratégicas de petróleo estimadas en 1.200 millones de barriles, puede aislarse por completo de las consecuencias. Aunque Pekín ha impulsado con fuerza la electrificación de los vehículos y la expansión de las energías renovables, su economía sigue necesitando enormes importaciones de petróleo para funcionar. La crisis actual pone a prueba los límites de estas medidas preventivas.
Las rutas alternativas por oleoducto ofrecen un alivio limitado
Arabia Saudita y Emiratos Árabes Unidos cuentan con la única infraestructura operativa capaz de evitar el estrecho de Ormuz. El oleoducto saudí Este-Oeste, conocido habitualmente como Petroline, se extiende 1.200 kilómetros desde el centro de procesamiento de Abqaiq, cerca del golfo Pérsico, hasta el puerto de Yanbu, en el mar Rojo. Emiratos Árabes Unidos opera el oleoducto de crudo Abu Dabi, que recorre 360 kilómetros desde Habshan hasta Fuyaira, en el golfo de Omán.
Sin embargo, la capacidad de estas rutas alternativas está muy por debajo del volumen que transita por Ormuz. El director ejecutivo de Saudi Aramco, Amin Nasser, confirmó que el oleoducto Este-Oeste ha alcanzado su capacidad operativa máxima, de unos 7 millones de barriles diarios. No obstante, alrededor de 2 millones de barriles abastecen a refinerías nacionales de la costa occidental, por lo que solo quedan 5 millones disponibles para la exportación. El oleoducto de Emiratos Árabes Unidos puede transportar entre 1,5 y 1,8 millones de barriles diarios, aunque las limitaciones operativas y los recientes incidentes de seguridad han reducido el volumen transportado en la práctica.
En conjunto, estos oleoductos alternativos pueden transportar unos 6 o 7 millones de barriles diarios, como máximo el 30 % del volumen habitual que transita por Ormuz. La Administración de Información Energética de Estados Unidos señala que, en condiciones normales, estos oleoductos no suelen operar a plena capacidad, y las estimaciones indican que antes de la crisis solo había 2,6 millones de barriles diarios de capacidad realmente disponible. Incluso con un uso máximo, la diferencia sigue siendo enorme.
Persisten las vulnerabilidades de seguridad
Estas rutas alternativas introducen nuevos riesgos en lugar de eliminarlos. El crudo saudí exportado a través de Yanbu todavía debe pasar por el estrecho de Bab el Mandeb, en el extremo sur del mar Rojo, una vía marítima que en el pasado fue amenazada por los hutíes en Yemen. La terminal de Fuyaira, aunque está técnicamente fuera del estrecho de Ormuz, se encuentra lo bastante cerca del alcance de los misiles y drones iraníes como para que se suspendieran las operaciones de carga tras los ataques del 16 de marzo. Las instalaciones de almacenamiento de Fuyaira han sufrido impactos, lo que ha obligado a los buques a zarpar con cargas parciales.
Por qué la infraestructura sigue siendo insuficiente
La crisis actual pone de manifiesto décadas de abandono estratégico de las rutas de exportación alternativas. Aunque desde la década de 1980 se reconoce que Ormuz representa una vulnerabilidad crítica, los productores del golfo Pérsico dieron prioridad a la eficiencia frente a la redundancia. Arabia Saudita construyó el oleoducto Este-Oeste durante la guerra entre Irán e Irak, específicamente para evitar los ataques marítimos, pero las mejoras posteriores se centraron en ampliar gradualmente la capacidad, en lugar de construir sistemas paralelos de gran escala.
Los obstáculos políticos y económicos han impedido desarrollar más infraestructura. La construcción de oleoductos en países vecinos exige resolver complejas cuestiones de soberanía y seguridad. Irak, Kuwait, Qatar y Baréin no cuentan con ninguna ruta alternativa, por lo que dependen por completo del tránsito por Ormuz. El oleoducto Transarábigo, que en el pasado conectaba Arabia Saudita con la costa mediterránea del Líbano, dejó de funcionar en 1990 y hoy solo existe como vestigio histórico abandonado.
Daniel Yergin, historiador de la energía y vicepresidente de S&P Global, señaló que a los responsables de formular políticas, centrados en las preocupaciones comerciales inmediatas, les parecía poco probable el peor escenario. La suposición predominante era que los países consumidores proporcionarían suficiente protección militar para mantener abierto el estrecho, lo que reducía el incentivo económico para construir costosas rutas alternativas.
Siempre ha existido el peor escenario, pero parecía poco probable. La diversificación o la seguridad dependían de que los países consumidores estuvieran allí para proteger el petróleo.
Los esfuerzos de emergencia de India para diversificar el suministro
India ilustra tanto las posibilidades como las limitaciones de adaptar rápidamente las cadenas de suministro. Antes de la crisis, alrededor del 40 % de las importaciones indias de crudo transitaba por Ormuz, lo que representaba entre 2,5 y 2,7 millones de barriles diarios. El Ministerio de Petróleo de India informa que las refinerías nacionales ya han diversificado sus fuentes y obtienen el 70 % de sus suministros por rutas que no pasan por Ormuz, pero persiste un déficit importante.
Las refinerías indias han reorientado rápidamente sus compras hacia la terminal saudí de Yanbu y el puerto emiratí de Fuyaira. Los datos de la firma de análisis de materias primas Kpler muestran que las cargas de crudo saudí destinadas a India desde Yanbu aumentaron a 8,8 millones de barriles en marzo de 2026, frente a ninguna en los meses anteriores. También llegan volúmenes adicionales por el oleoducto de Fuyaira, aunque resulta difícil hacer un seguimiento, ya que algunos buques desactivan sus transpondedores para ocultar sus movimientos cerca de zonas de conflicto.
Además, Nueva Delhi ha asegurado 20 buques metaneros de gran tamaño que transportan alrededor de un millón de toneladas de suministro desde Estados Unidos, a través de rutas alternativas por el mar Rojo y el golfo de Omán. Fuentes gubernamentales confirman que estos cargamentos de emergencia están llegando, pero reconocen que no pueden sustituir por completo los volúmenes perdidos de Oriente Medio.
Los mercados de gas natural afrontan una crisis paralela
Aunque el crudo acapara los titulares, el mercado del gas natural licuado (GNL) afronta limitaciones igualmente graves. Qatar, el segundo mayor exportador de GNL del mundo, envía prácticamente toda su producción a través de Ormuz. Emiratos Árabes Unidos también depende del estrecho para sus exportaciones de gas. En conjunto, estos países representan casi el 20 % del comercio mundial de GNL y abastecen principalmente a los mercados asiáticos.
A diferencia del crudo, el GNL no cuenta con rutas alternativas por oleoductos. Si las instalaciones de licuefacción cierran o no pueden cargar buques, el gas simplemente no puede llegar a los mercados. Qatar Energy declaró fuerza mayor poco después del inicio del conflicto y detuvo la producción en instalaciones que normalmente procesan más de 112.000 millones de metros cúbicos al año.
El impacto es especialmente grave en países como Bangladesh, India y Pakistán, que importan por Ormuz casi dos tercios de su GNL y dependen en gran medida de la generación de electricidad a partir de gas. Pakistán obtiene el 50 % de su electricidad del gas natural, mientras que Bangladesh lo usa para generar el 25 % de su electricidad. Los aumentos de precios del 39 % en una sola sesión de negociación han obligado a estos gobiernos a aplicar cortes rotativos de electricidad y medidas de ahorro energético, entre ellas el cierre de universidades.
Las consecuencias económicas se extienden por todo el mundo
La interrupción del suministro ha generado presiones inflacionarias inmediatas en todo el mundo. Además del crudo, han subido con fuerza los precios de la gasolina, el diésel, el combustible de aviación, los productos petroquímicos, los fertilizantes y los alimentos básicos. Los agricultores del hemisferio norte, que están entrando en la temporada de siembra, afrontan mayores costos de insumos, lo que amenaza con elevar los precios de los alimentos en los próximos meses.
Los gobiernos asiáticos han aplicado medidas de emergencia que van desde prohibiciones a la exportación de combustibles hasta controles de precios. China ha ordenado a las refinerías que suspendan las exportaciones de combustible para preservar el suministro nacional. Corea del Sur anunció topes a los precios de los combustibles por primera vez en tres décadas. Japón, gracias a sus sólidas reservas estratégicas, que cubren casi 150 días, ha evitado la escasez inmediata, pero sigue afrontando una presión sostenida sobre los precios.
La Agencia Internacional de la Energía prevé recomendar la liberación de 400 millones de barriles de las reservas estratégicas de petróleo, lo que constituiría la mayor liberación coordinada de reservas en la historia de la organización. Sin embargo, ni siquiera esta intervención de gran escala puede sustituir indefinidamente el flujo sostenido de 20 millones de barriles diarios.
Surgen alternativas transpacíficas
Ante las limitaciones del suministro de Oriente Medio, los compradores asiáticos miran cada vez más hacia Norteamérica, al otro lado del Pacífico. La infraestructura energética canadiense del Pacífico, en particular el proyecto de GNL Canada en Kitimat, Columbia Británica, y la ampliación del oleoducto Trans Mountain, que llega hasta Vancouver, ofrece rutas que evitan no solo Ormuz, sino también otros pasos estratégicos como el estrecho de Malaca y el mar de China Meridional.
La terminal de GNL Canada, operativa desde junio de 2025, envía cargamentos directamente al Pacífico norte, que llegan a las terminales del noreste asiático en 10 u 11 días. Esto es más rápido que los 24 días que necesita el GNL de la costa estadounidense del golfo de México para cruzar el canal de Panamá. El crudo canadiense de Alberta, transportado por la ampliación del oleoducto Trans Mountain, con una capacidad de 890.000 barriles diarios, también evita por completo los pasos estratégicos de Oriente Medio.
Sin embargo, estas alternativas tardarían años en ampliarse. La fase 2 de GNL Canada, que se estudia para una decisión final de inversión a finales de 2026 o principios de 2027, añadiría una capacidad de 14 millones de toneladas anuales. El proyecto propuesto de GNL de Alaska, respaldado por la administración Trump, no cuenta con contratos vinculantes y no comenzaría a exportar antes de 2031, como mínimo.
Lo que debe saber
- El estrecho de Ormuz transporta normalmente 20 millones de barriles de petróleo al día, el 20 % del consumo mundial y el 25 % del comercio marítimo de crudo.
- Asia recibe el 84 % del crudo y el 83 % del GNL que transitan por Ormuz; China e India representan en conjunto el 44 % de los flujos de crudo.
- El oleoducto saudí Este-Oeste y el oleoducto emiratí Habshan-Fuyaira solo pueden evitar, en conjunto, el tránsito de entre 6 y 7 millones de barriles diarios por Ormuz, alrededor del 30 % del volumen habitual.
- India ha redirigido sus importaciones para obtener el 70 % del suministro por rutas que no pasan por Ormuz, pero persisten déficits que exigen cargamentos de emergencia desde Estados Unidos y África Occidental.
- Qatar y Emiratos Árabes Unidos representan casi el 20 % de las exportaciones mundiales de GNL, todas transportadas a través de Ormuz; el gas natural no cuenta con rutas alternativas por oleoductos.
- El precio del crudo Brent ha superado los 100 dólares por barril y alcanzado máximos de 119 dólares, mientras que los índices de referencia del GNL subieron un 39 % en una sola sesión.
- La Agencia Internacional de la Energía prevé una liberación histórica de 400 millones de barriles de las reservas estratégicas para mitigar la escasez de suministro.
- La infraestructura energética canadiense del Pacífico ofrece alternativas en un entorno geopolítico estable, aunque ampliar estos suministros requiere años de desarrollo.