



Por qué los aviones llenos no generan ganancias
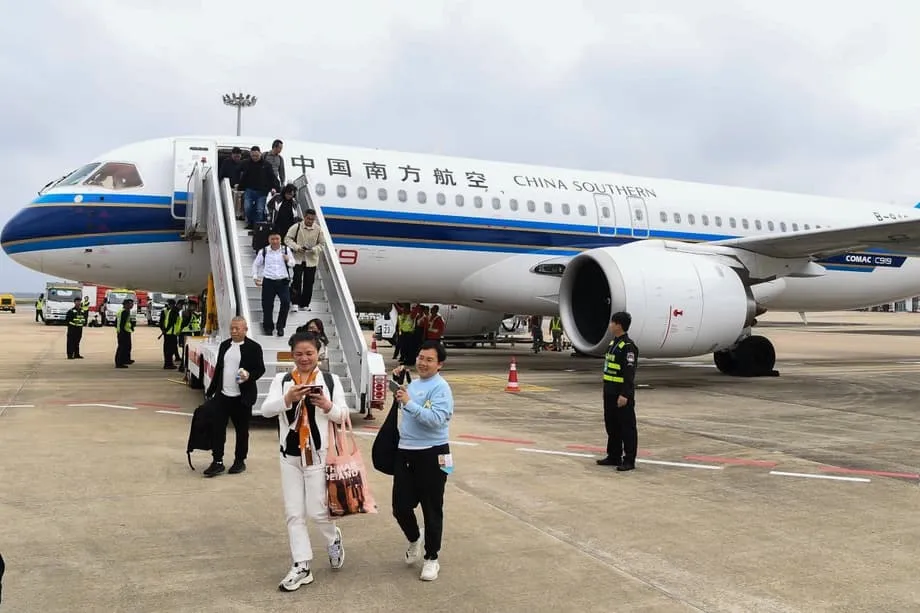
El espacio aéreo nacional de China vuelve a estar muy concurrido. Los aviones están llenos y el tráfico de pasajeros ya supera los niveles previos a la pandemia. Un informe del fabricante de aviones Embraer señala que el objetivo del Gobierno de alcanzar 1.500 millones de pasajeros aéreos al año para 2035 está al alcance. Sin embargo, el volumen no se ha traducido en ganancias. Las grandes aerolíneas siguen registrando pérdidas o márgenes muy reducidos, y los recortes de tarifas son habituales para mantener los asientos ocupados.
Contenido
- Por qué los aviones llenos no generan ganancias
- Cómo la alta velocidad ferroviaria cambió las opciones de viaje
- Rutas troncales saturadas y tarifas bajas
- El problema de la composición de la flota y las ventajas de los aviones del tamaño adecuado
- Cómo responden las aerolíneas y los aeropuertos
- En qué casos sigue ganando la aviación
- Decisiones de política y mejores horarios
- El factor económico: qué revelan los resultados
- Datos destacados
La causa es una combinación de competencia feroz en los pares de ciudades más transitados y la atracción de la red de trenes de alta velocidad más grande del mundo. Las aerolíneas concentran su capacidad en un número limitado de rutas troncales, y a menudo hay tres, cuatro o más competidores que vuelan por el mismo corredor. Embraer calcula que más del 65 % de los vuelos nacionales y cerca de tres cuartas partes de los asientos-kilómetro disponibles (ASK, una medida estándar de la capacidad de las aerolíneas que equivale al número de asientos multiplicado por la distancia recorrida) se concentran en estas rutas de alta densidad. Esto ha provocado una competencia por aumentar las frecuencias, presión sobre los precios y rendimientos decrecientes, incluso cuando los índices de ocupación son sólidos.
La presión también aumenta desde tierra. China sigue ampliando su red ferroviaria de alta velocidad, que conecta las principales ciudades con trenes rápidos y frecuentes que salen de estaciones céntricas. Para muchos viajeros, sobre todo en trayectos de media distancia, el tren ofrece un recorrido previsible entre el centro de una ciudad y el de otra, con muchas frecuencias y la posibilidad de usar el teléfono y trabajar durante todo el viaje. Las aerolíneas se ven obligadas a replantearse no solo los precios, sino también el diseño de sus redes, la elección de flotas y la calidad del servicio.
Cómo la alta velocidad ferroviaria cambió las opciones de viaje
Estudios académicos que analizaron la expansión de la alta velocidad ferroviaria entre 2001 y 2014 detectaron un claro efecto de sustitución en los viajes aéreos nacionales. Tras la inauguración de nuevas líneas, el número de pasajeros aéreos nacionales en las rutas afectadas cayó alrededor de un 28 %, mientras que los vuelos y los asientos se redujeron aproximadamente una cuarta parte. El efecto fue más marcado en trayectos de entre 500 y 800 kilómetros, que un tren de alta velocidad puede completar en cuatro o cinco horas. En algunas rutas destacadas, la caída de la demanda aérea fue mucho mayor: cerca del 45 % tras la apertura de la línea Wuhan-Guangzhou y alrededor del 34 % después de que la conexión ferroviaria de alta velocidad entre Beijing y Shanghái entrara en servicio.
La competencia tiene una dimensión temporal, además de una geográfica. Investigadores que compararon los horarios diarios de ambos medios de transporte identificaron franjas de competencia directa. Entre aproximadamente las 7 y las 9 de la mañana, trenes y vuelos compiten por la misma demanda matutina, lo que intensifica la disputa por los pasajeros prémium durante los días laborables. El análisis también clasificó los pares de ciudades en mercados dominados por un solo medio de transporte, de competencia plena, de competencia parcial o de coordinación complementaria. Beijing-Shanghái se encuentra entre los de competencia plena, junto con rutas como Guangzhou-Shanghái y Shanghái-Xi'an, donde ambos medios ofrecen decenas de salidas al día.
Estos patrones son importantes porque cambian la forma en que los viajeros toman sus decisiones. Un pasajero que sale del centro de Shanghái para asistir a una reunión en Beijing puede preferir un tren que parte cada pocos minutos de la estación de Hongqiao y llega al centro urbano de la capital. En ciertos días, el avión aún puede ser más rápido de puerta a puerta, pero el tráfico, las filas de seguridad y los traslados al aeropuerto alargan el viaje. Este cálculo ha inclinado a favor del tren los trayectos de media distancia entre ciudades, y las aerolíneas han respondido con tarifas más bajas, más vuelos fuera de las horas punta y mejoras en la experiencia a bordo.
Rutas troncales saturadas y tarifas bajas
La concentración de rutas agrava la presión. Los datos del sector muestran que el 65 % de la capacidad se encuentra en mercados con más de 800 pasajeros diarios por sentido. Más de la mitad de todas las rutas nacionales compiten ahora con cinco o más aerolíneas, una proporción muy superior a la de América del Norte o Europa. En estos corredores, las compañías añaden frecuencias para proteger su cuota de mercado, incluso cuando los nuevos vuelos apenas cubren los costos del trayecto. Las aerolíneas llaman a esto una guerra de frecuencias. Mantiene a raya a los competidores, pero reduce los ingresos por pasajero.
Los precios reflejan esa intensidad. La tarifa aérea nacional promedio durante el pico del verano fue de unos 788 yuanes por boleto, por debajo del nivel del año anterior y más de un 10 % inferior al de 2019. Las tarifas de clase económica cayeron casi un 13 % respecto de 2023 y bajaron otro 5,7 % en los primeros nueve meses de este año. Los descuentos ayudan a llenar los asientos, pero reducen los márgenes. También ha cambiado la composición de los pasajeros: ahora hay más viajeros de ocio, que son más sensibles a los precios y están más dispuestos a viajar fuera de las horas punta.
En muchos pares de ciudades, el crecimiento de los ASK ha superado al de la demanda. Una aerolínea puede aumentar los ASK con aviones más grandes o más vuelos. Ambas medidas elevan rápidamente la capacidad. Si la demanda no crece al mismo ritmo, las tarifas promedio bajan. Varias grandes aerolíneas registraron pérdidas en el primer semestre de 2025 pese a tener índices de ocupación sólidos. En condiciones normales, una buena temporada de verano puede compensar las temporadas intermedias más débiles. Este año, el impulso de los viajes de vacaciones llevó a las aerolíneas a obtener una rara ganancia trimestral, pero las tarifas bajas volvieron cuando reabrieron las escuelas y los viajes de negocios no lograron recuperarse hasta los niveles anteriores.
El problema de la composición de la flota y las ventajas de los aviones del tamaño adecuado
La composición de la flota es una limitación fundamental. Más del 80 % de los aviones de fuselaje estrecho de China están configurados para operaciones de alta capacidad en rutas de corta y media distancia. Esto es adecuado para las rutas troncales, pero dificulta la rentabilidad en mercados con menos demanda. Un avión de 180 asientos que cubra una ruta entre dos ciudades con una demanda moderada despegará con muchos asientos vacíos o necesitará ofrecer tarifas demasiado bajas para alcanzar el punto de equilibrio. El resultado es un ciclo en el que las aerolíneas se concentran en las rutas principales mientras los mercados secundarios siguen desatendidos.
El estudio de Embraer sostiene que las ganancias sostenibles dependen de diversificarse hacia lo que los planificadores de las aerolíneas llaman mercados de océano azul. Se trata de pares de ciudades desatendidos de segundo, tercer y cuarto nivel; rutas sin servicio ferroviario de alta velocidad; conexiones nacionales en las que el viaje en tren supera las cuatro horas y media; conexiones internacionales de corto alcance; y mercados secundarios de punto a punto que permiten un monopolio o un duopolio. El informe identifica cientos de pares de ciudades con estas características, incluidos unos 185 pares nacionales sin tren de alta velocidad que podrían sostener al menos tres vuelos semanales.
El tamaño adecuado de los aviones importa. Los aviones de fuselaje estrecho más pequeños, con entre 100 y 140 asientos, permiten ajustar la capacidad a la demanda y mantener las frecuencias sin tener que vender la mayoría de los asientos con descuento. Aeropuertos como los de Huizhou, Dalian y Quanzhou tienen muchas rutas sin servicio o con servicio insuficiente. Las compañías que trasladen parte de su capacidad desde los centros saturados a estos mercados pueden recuperar su poder para fijar precios y, al mismo tiempo, alimentar sus redes principales.
Cómo responden las aerolíneas y los aeropuertos
En algunos ámbitos, la competencia ha mejorado la calidad del servicio. Una investigación que examinó decenas de vuelos con salida de Beijing descubrió que la puntualidad de las aerolíneas mejoraba cuando la alta velocidad ferroviaria entraba en un mercado. Los retrasos disminuyeron en las rutas afectadas, gracias a rotaciones más rápidas, que dependen de las aerolíneas, y a tiempos más cortos de rodaje en los aeropuertos de destino. Esto indica que las compañías y los aeropuertos responden a la presión agilizando sus operaciones.
Las aerolíneas también intentan hacer más productiva la experiencia en cabina. China Eastern introdujo Wi-Fi básico gratuito en toda su flota de fuselaje ancho en rutas nacionales, mientras que sus competidoras Air China y China Southern ofrecen el servicio en parte de sus redes. El objetivo es recuperar a los viajeros de negocios, que ahora usan el correo electrónico, hacen llamadas y participan en videoconferencias en los trenes. Un representante de China Eastern resumió la propuesta en términos sencillos.
Al hablar de los comentarios de los clientes durante la prueba, un representante de la empresa dijo que el servicio busca permitir que los pasajeros sigan siendo productivos durante el vuelo.
Antes hablábamos de «trabajar desde casa», y ahora muchos viajeros de negocios están cambiando la expresión por «trabajar desde el aire».
Los aeropuertos están ajustando sus procesos para reducir la diferencia de comodidad frente a los trenes. El aeropuerto de Shanghái-Hongqiao, que conecta una concurrida terminal nacional con una importante estación ferroviaria, redujo a 30 minutos antes de la salida el límite para facturar de los pasajeros sin equipaje en bodega. Spring Airlines permite ahora facturar en la Terminal 1 hasta 25 minutos antes de la salida, incluso con equipaje. El aeropuerto también eliminó un segundo control de seguridad en la entrada de la terminal y mantuvo solo la inspección de explosivos, lo que ha agilizado el flujo de pasajeros en las horas punta. Para muchos viajeros que llegan en tren y cruzan el pasillo hasta la terminal, el traslado del tren al avión ahora toma menos de una hora.
En qué casos sigue ganando la aviación
El transporte aéreo conserva ventajas claras en distancias largas y en zonas remotas. Para viajes de más de unos 800 a 1.000 kilómetros, un vuelo directo suele ser más rápido de puerta a puerta, incluso teniendo en cuenta el tiempo para llegar al aeropuerto. El avión también conecta regiones a las que aún no llega la alta velocidad ferroviaria, entre ellas partes del extremo oeste del país, provincias montañosas, destinos insulares como Hainan y muchas rutas transfronterizas. En algunos días laborables, los vuelos también tienen ventaja por sus horarios nocturnos y de primera hora de la mañana, ya que los trenes suelen circular durante el día.
Estas ventajas apuntan a una red más equilibrada. Las aerolíneas pueden mantener aviones grandes en las principales rutas nacionales de larga distancia y en los servicios internacionales, y usar aviones del tamaño adecuado para cubrir los vacíos de la red. La coordinación de horarios y los boletos integrados que combinan tramos en tren y en avión pueden ampliar el alcance de ambos medios sin desperdiciar capacidad en servicios duplicados.
Decisiones de política y mejores horarios
Una mejor programación puede reducir los choques directos y mejorar el uso de los escasos espacios aeroportuarios. El método espaciotemporal propuesto por los investigadores, que clasifica los pares de ciudades según la similitud entre los horarios de trenes y vuelos, ofrece a los planificadores una manera de identificar los puntos de congestión y coordinar franjas horarias. En los pares de ciudades donde ambos medios saturan la franja de 7 a 9 de la mañana, los gestores de franjas horarias podrían fomentar pequeños ajustes antes o después del pico. Esto puede reducir la competencia directa por los mismos pasajeros y aumentar la ocupación promedio de cada salida.
También conviene prestar atención a la dinámica de los precios. Un estudio del mercado Beijing-Shanghái descubrió que la dispersión de precios se amplió tras la inauguración de la línea de alta velocidad ferroviaria, ya que las aerolíneas ofrecieron mayores descuentos a los viajeros sensibles a los precios y mantuvieron tarifas más altas para quienes lo son menos. Tras un incidente de seguridad en la red ferroviaria, esa dispersión se redujo cuando cambiaron las estrategias de tarifas aéreas. La lección es que la competencia en torno a las tarifas es cambiante. Unas reglas transparentes para la compra anticipada y el fin de los cambios excesivos de horarios mejorarían la experiencia de compra de los viajeros y ofrecerían a las compañías mejores señales para gestionar los ingresos.
La política también puede apoyar la integración sin forzar la duplicación de servicios. Las herramientas de reserva compartida para viajes intermodales, los servicios de traslado de equipaje entre la estación y la terminal en centros integrados y la gestión coordinada de las interrupciones permitirían hacer viables los itinerarios que combinan tren y avión. Esto favorecería la movilidad sin obligar a ninguno de los dos medios a competir a pérdida en todas las rutas troncales.
El factor económico: qué revelan los resultados
Los resultados financieros cuentan la historia en cifras. Las mayores aerolíneas estatales redujeron sus pérdidas en el primer semestre de 2025, pero aún no han recuperado una rentabilidad sostenida. Air China registró una pérdida neta de unos 1.800 millones de yuanes en los primeros seis meses. China Southern anotó pérdidas de alrededor de 1.500 millones de yuanes. China Eastern previó un déficit de entre 1.200 y 1.600 millones de yuanes en el primer semestre. La capacidad nacional ya supera los niveles previos a la pandemia, mientras que la capacidad internacional sigue por debajo de la de 2019 en rutas importantes de larga distancia, sobre todo hacia América del Norte. Esto reduce el acceso a pasajeros que generan mayores ingresos, los cuales antes compensaban la presión sobre los precios nacionales.
Los picos estacionales siguen ofreciendo un respiro. Durante el verano más reciente, las tres grandes aerolíneas registraron en conjunto una rara ganancia trimestral gracias al aumento de los viajes de ocio. Tras las vacaciones del Día Nacional, el mercado volvió a caer en un patrón de temporada baja. Las tarifas aéreas nacionales promedio bajaron a poco más de 700 yuanes y se redujeron las frecuencias. Los analistas esperan avances, pero advierten que el exceso de oferta en las rutas cortas, la lenta recuperación de los viajes de negocios y la atracción del tren mantendrán bajo presión los ingresos por pasajero hasta que se reequilibren las redes.
Ese reequilibrio depende de tres medidas. Primero, asignar aviones del tamaño adecuado a cada mercado para recuperar el poder de fijar precios. Segundo, ampliar los servicios en mercados secundarios y terciarios donde no haya trenes o estos sean lentos y donde los aeropuertos aún tengan margen de crecimiento. Tercero, seguir mejorando la calidad del servicio con procesos más rápidos en tierra y herramientas que aumenten la productividad en cabina. Las compañías que se adelanten podrán captar clientes fieles y volver a convertir esos vuelos llenos en ganancias.
Datos destacados
- El tráfico de pasajeros en China ha superado los niveles previos a la pandemia, pero las ganancias siguen siendo débiles debido a la saturación de rutas y la presión sobre las tarifas.
- La alta velocidad ferroviaria sustituye con fuerza al avión en rutas de entre 500 y 800 kilómetros; tras la apertura de nuevas líneas, los pasajeros aéreos y los vuelos se reducen aproximadamente una cuarta parte.
- La competencia máxima entre las 7 y las 9 de la mañana intensifica la disputa directa en pares de ciudades como Beijing-Shanghái.
- Cerca del 65 % de los vuelos nacionales y casi tres cuartas partes de los ASK se concentran en rutas troncales de alta densidad.
- Las tarifas aéreas nacionales promedio en temporada alta rondaron los 788 yuanes, más de un 10 % por debajo de los niveles de 2019.
- La composición de las flotas se inclina hacia aviones grandes de fuselaje estrecho, lo que deja desatendidos muchos mercados secundarios y lleva a las aerolíneas a competir por las frecuencias en las rutas troncales.
- Embraer identifica cientos de pares de ciudades desatendidos, muchos de ellos sin tren de alta velocidad, que podrían contar con servicios regulares de aviones del tamaño adecuado.
- Ya se están aplicando mejoras en el servicio: desde Wi-Fi básico gratuito en las principales aerolíneas hasta límites de facturación más breves en el aeropuerto de Shanghái-Hongqiao para agilizar los traslados del tren al avión.
- Las aerolíneas siguen teniendo ventaja en los viajes de larga distancia, las zonas remotas y los horarios nocturnos o de primera hora de la mañana, cuando hay pocos trenes.
- Los resultados del primer semestre de 2025 muestran una reducción de las pérdidas de las tres grandes aerolíneas, pero la rentabilidad sostenida dependerá del reequilibrio de las redes, la disciplina en los precios y las mejoras en la calidad del servicio.



